TTCT - Các phân tích sâu về cơ hội và rào cản trong việc thu thuế từ các nguồn doanh thu khổng lồ trên không gian số của các chính phủ khác nhau, từ đông sang tây.
Kinh tế số Việt Nam tăng 20%, dẫn đầu Đông Nam Á cùng Malaysia
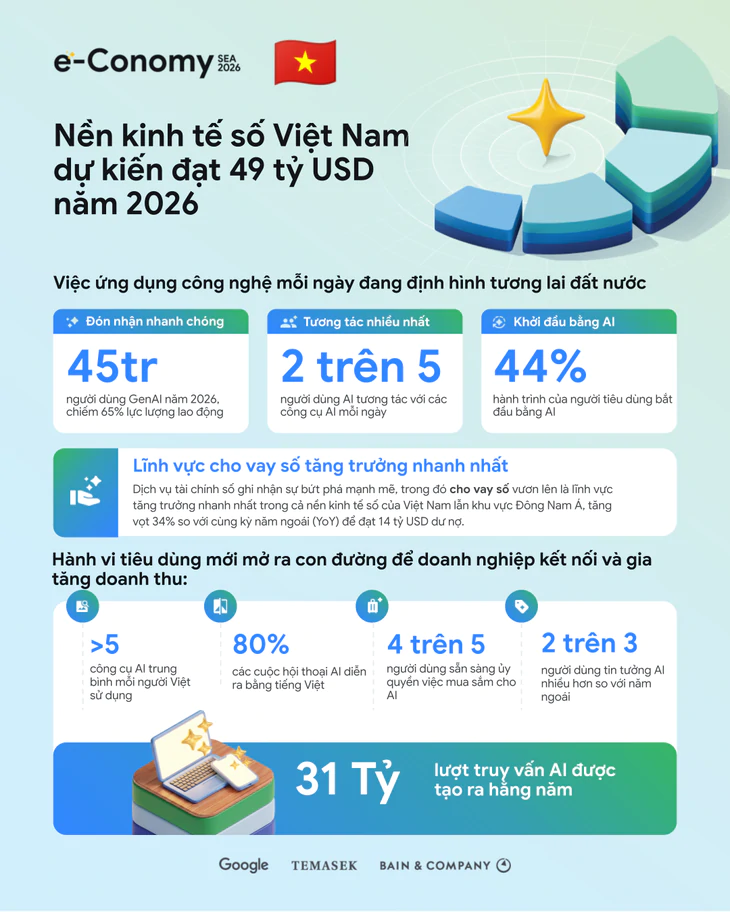
Kinh tế số Việt Nam dự kiến đạt 49 tỉ USD trong năm 2026, tăng 20% so với năm trước. Trong khi đó, AI đang dần thay đổi cách người Việt mua sắm và lên kế hoạch du lịch.
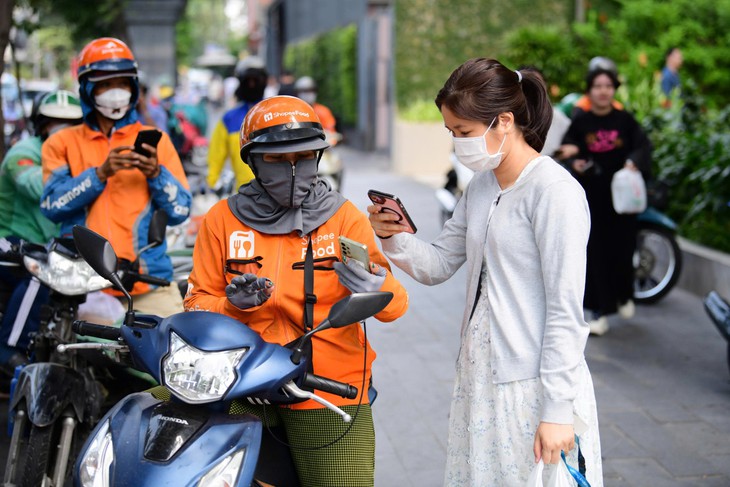
Việt Nam bứt phá trở thành nền kinh tế số tăng trưởng nhanh nhất Đông Nam Á, dự kiến đạt 49 tỉ USD trong năm 2026 - Ảnh: QUANG ĐỊNH
Theo báo cáo e-Conomy SEA 2026 được Google, Temasek và Bain & Company công bố ngày 5-11, Việt Nam cùng Malaysia là hai nền kinh tế số có tốc độ tăng trưởng nhanh nhất Đông Nam Á.
Với tổng giá trị hàng hóa (GMV) dự kiến đạt 49 tỉ USD trong năm nay, tăng 20% so với năm 2025 - đồng hạng với Malaysia, kinh tế số Việt Nam tiếp tục duy trì đà tăng trưởng hai chữ số trên các lĩnh vực chủ chốt.
Thương mại điện tử chiếm 2/3 quy mô kinh tế số
Theo báo cáo, thương mại điện tử tiếp tục là động lực chính của kinh tế số Việt Nam, chiếm khoảng 2/3 tổng quy mô thị trường.
Lĩnh vực này dự kiến đạt 32 tỉ USD trong năm 2026, tăng 22% so với năm trước, đưa Việt Nam trở thành thị trường có tốc độ tăng trưởng thương mại điện tử nhanh nhất Đông Nam Á. Đến năm 2030, quy mô thương mại điện tử được dự báo đạt 61 tỉ USD.
Các lĩnh vực khác cũng duy trì mức tăng trưởng hai chữ số. Du lịch trực tuyến tăng 15%, đạt 5 tỉ USD.
Trong khi đó, truyền thông trực tuyến tăng 17%, đạt 7 tỉ USD. Dịch vụ gọi xe công nghệ và giao đồ ăn cũng tăng 17%, lên mức 6 tỉ USD, trong bối cảnh các hãng xe điện đang đẩy mạnh cạnh tranh trong phân khúc này.
Bên cạnh các hoạt động thương mại, dịch vụ tài chính số cũng ghi nhận đà mở rộng mạnh mẽ, đặc biệt ở hai lĩnh vực cho vay và thanh toán.
Cụ thể, dư nợ cho vay số tăng 34%, đạt 14 tỉ USD, trở thành phân khúc có tốc độ tăng trưởng nhanh nhất trong nền kinh tế số Việt Nam và khu vực.
Tổng giá trị giao dịch thanh toán số đạt 197 tỉ USD, tăng 21% so với năm trước, và dự kiến chạm mốc 302 tỉ USD vào năm 2030.
Báo cáo cũng ghi nhận các giao dịch không dùng tiền mặt tăng 38% trong đầu năm 2026, góp phần thúc đẩy sự mở rộng của thị trường thanh toán số.
Người Việt bắt đầu mua sắm, lên kế hoạch du lịch bằng AI
Bên cạnh tốc độ tăng trưởng kinh tế số, báo cáo năm nay ghi nhận sự thay đổi trong hành vi tiêu dùng khi AI tạo sinh (GenAI) ngày càng được sử dụng phổ biến trong đời sống.
Việt Nam hiện cũng dẫn đầu Đông Nam Á về mức độ tương tác với GenAI hằng ngày, với khoảng 45 triệu người dùng, tương đương 65% lực lượng lao động theo báo cáo.
Cứ 5 người sử dụng GenAI thì có 2 người tương tác với công cụ này mỗi ngày. Trung bình mỗi người dùng sử dụng ít nhất 5 công cụ AI khác nhau, tạo ra tổng cộng 31 tỉ lượt truy vấn AI mỗi năm.
Đặc biệt, 44% hành trình tiêu dùng hiện nay bắt đầu từ AI, cho thấy công nghệ này đang dần trở thành công cụ hỗ trợ người tiêu dùng tìm kiếm thông tin và lựa chọn sản phẩm. Không chỉ tìm kiếm thông tin, 4 trong 5 người dùng sẵn sàng giao việc mua sắm cho các tác nhân AI (AI agent).
Trong lĩnh vực du lịch, báo cáo ghi nhận trên toàn Đông Nam Á, các nền tảng GenAI chuyên biệt đã vượt qua mạng xã hội, trở thành lựa chọn phổ biến thứ hai khi người dùng bắt đầu lên kế hoạch cho chuyến đi.
Xu hướng này cho thấy AI đang ngày càng đóng vai trò lớn trong việc khám phá điểm đến và thiết kế lịch trình du lịch.
Một đặc điểm khác của thị trường Việt Nam là mức độ sử dụng ngôn ngữ bản địa trong các tương tác AI. Tiếng Việt hiện chiếm 80% tổng số cuộc hội thoại AI, cao nhất trong sáu nền kinh tế lớn của Đông Nam Á.
Theo ông Marc Woo, Tổng giám đốc Google Việt Nam, việc gần một nửa hành trình tiêu dùng bắt đầu từ AI và 4 trong 5 người dùng sẵn sàng giao việc mua sắm cho các tác nhân AI cho thấy tiềm năng biến công nghệ này thành động lực tăng trưởng kinh tế.
Trong lĩnh vực thương mại điện tử, các nền tảng cũng đang tích hợp AI nhằm cải thiện khả năng tiếp cận khách hàng, nâng cao tỉ lệ chốt đơn và hỗ trợ người bán tự động hóa những công việc như đăng tải sản phẩm.
Từ tự động hóa vận hành, tối ưu doanh thu đến dịch thuật đa ngôn ngữ, các startup tại Tuổi Trẻ Startup Award 2026 ứng dụng AI và công nghệ số, mở ra hướng phát triển mới cho doanh nghiệp.
Với số thu hơn 7.800 tỉ đồng, Thuế cơ sở 12 TP.HCM đã hoàn thành dự toán pháp lệnh trước 2 tháng.
Ông Trần Minh Nhã, Trưởng Thuế cơ sở 12, cho biết tổng thu ngân sách 10 tháng đầu năm của Thuế cơ sở 12 đã đạt 102,2% dự toán pháp lệnh năm 2026 và đạt 84,5% dự toán phấn đấu - Ảnh: A.H.
Còn tính chung cả ngành, đến nay Thuế TP.HCM đã đạt 77,6% mục tiêuthu ngân sách 1 triệu tỉ đồng.
Vì sao về đích thu ngân sách trước 2 tháng?
Cuối ngày 4-11, Thuế cơ sở 12 TP.HCM tổ chức Hội nghị sơ kết công tác thuế 10 tháng đầu năm 2026 và triển khai nhiệm vụ trọng tâm tháng 11.
Ông Trần Minh Nhã, Trưởng Thuế cơ sở 12, cho biết tổng thu ngân sách 10 tháng đầu năm của Thuế cơ sở 12 đạt hơn 7.800 tỉ đồng, đạt 102,2% dự toán pháp lệnh năm 2026 và đạt 84,5% dự toán phấn đấu.
Trong đó thu từ khu vực kinh tế đạt hơn 4.500 tỉ đồng, bằng 122% dự toán pháp lệnh năm, đạt 100,8% dự toán phấn đấu năm 2026. Trong số các khoản thu, số thu từ tiền sử dụng đất đạt tỉ lệ cao nhất, tăng 145,5% so với cùng kỳ 2025.
Ông Nhã cho biết đối với khu vực doanh nghiệp, Thuế cơ sở 12 đã tăng cường giám sát công tác kê khai và đôn đốc nộp số phát sinh, nộp số thuế nợ, đồng thời tăng cường kiểm tra tại trụ sở người nộp thuế để tạo nguồn thu cho ngân sách.
10 tháng đầu năm, nơi này đã thực hiện kiểm tra 1.189 doanh nghiệp, với số thuế truy thu phạt là 312,8 tỉ đồng, trong đó đã nộp 268,044 tỉ đồng, đạt 86% trên tổng số thu qua kiểm tra.
Song song đó Thuế cơ sở 12 tăng cường rà soát, xử lý cá nhân kinh doanh thương mại điện tử, tăng cường xử lý hóa đơn đầu vào của hộ kinh doanh, thu từ đối chiếu chênh lệch mua vào bán ra.
Với hộ kinh doanh, Thuế cơ sở 12 đã rà soát toàn bộ cơ sở dữ liệu, đối chiếu dữ liệu đăng ký kinh doanh, dữ liệu quản lý thuế và tình trạng hoạt động thực tế, rà soát hộ đã đăng ký nhưng chưa kê khai, xác minh trường hợp ngừng, nghỉ, chuyển địa điểm hoặc thay đổi ngành nghề.
Tập trung rà soát doanh thu đối với nhóm có rủi ro, lập danh sách hộ kinh doanh, cá nhân kinh doanh có doanh thu kê khai thấp, biến động bất thường hoặc không phù hợp với quy mô hoạt động thực tế để kiểm tra, xác minh. Các ngành nghề có khả năng phát sinh doanh thu lớn, nhất là dịch vụ, ăn uống, bán lẻ, xây dựng, vận tải và kinh doanh thương mại điện tử cũng được tăng cường quản lý.
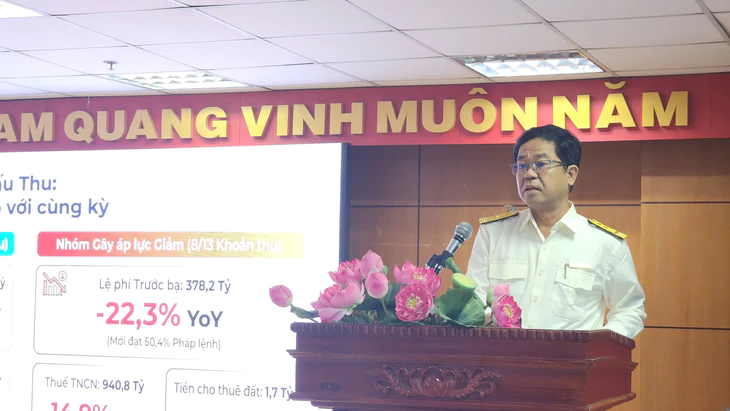
Ông Giang Văn Hiển, Phó trưởng Thuế TP.HCM, phát biểu tại hội nghị - Ảnh: A.H.
Phát biểu tại hội nghị, ông Giang Văn Hiển, Phó trưởng Thuế TP.HCM, cho biết lũy kế 10 tháng, số thu ngân sách của Thuế TP.HCM đạt 620.810 tỉ đồng, bằng 99% dự toán pháp lệnh và tăng 21,7% so với cùng kỳ.
Số thu này bằng 77,6% chỉ tiêu 800.000 tỉ đồng mà Thuế TP.HCM được giao trong mục tiêu chung 1 triệu tỉ đồng. Dù kết quả tích cực, nhưng đồng thời cũng cho thấy khối lượng nhiệm vụ trong 2 tháng cuối năm của ngành thuế còn rất lớn.
Để hoàn thành chỉ tiêu 800.000 tỉ đồng, Thuế TP.HCM còn phải thu khoảng 179.000 tỉ đồng trong 2 tháng cuối năm, bình quân gần 90.000 tỉ đồng mỗi tháng.
Việc Thuế cơ sở 12 hoàn thành dự toán pháp lệnh trước 2 tháng là kết quả đáng khích lệ, thể hiện tinh thần trách nhiệm, sự bám sát địa bàn và nỗ lực của toàn thể công chức.
"Đối với Thuế cơ sở 12, chỉ tiêu phấn đấu gắn với mục tiêu 1 triệu tỉ đồng là 9.259 tỉ đồng. Sau khi đã thu 7.821 tỉ đồng trong 10 tháng, nơi này cần thu thêm 1.438 tỉ đồng trong tháng 11 và tháng 12, bình quân 719 tỉ đồng mỗi tháng. Đây là nhiệm vụ rất cao, nhưng có cơ sở để thực hiện", ông Hiển nói.
Đồng thời ông Hiển đề nghị Thuế cơ sở 12 rà soát kỹ các nguồn thu có căn cứ để phấn đấu thêm, hướng tới mốc 10.000 tỉ đồng.
7 tháng đầu năm 2026, Thuế TP.HCM đã thu được gần 466.900 tỉ đồng, đạt 74,5% dự toán Chính phủ giao và đạt 58,4% mục tiêu thu ngân sách nhà nước của TP.HCM là 1 triệu tỉ đồng, tăng 24,5% so với cùng kỳ năm 2025.
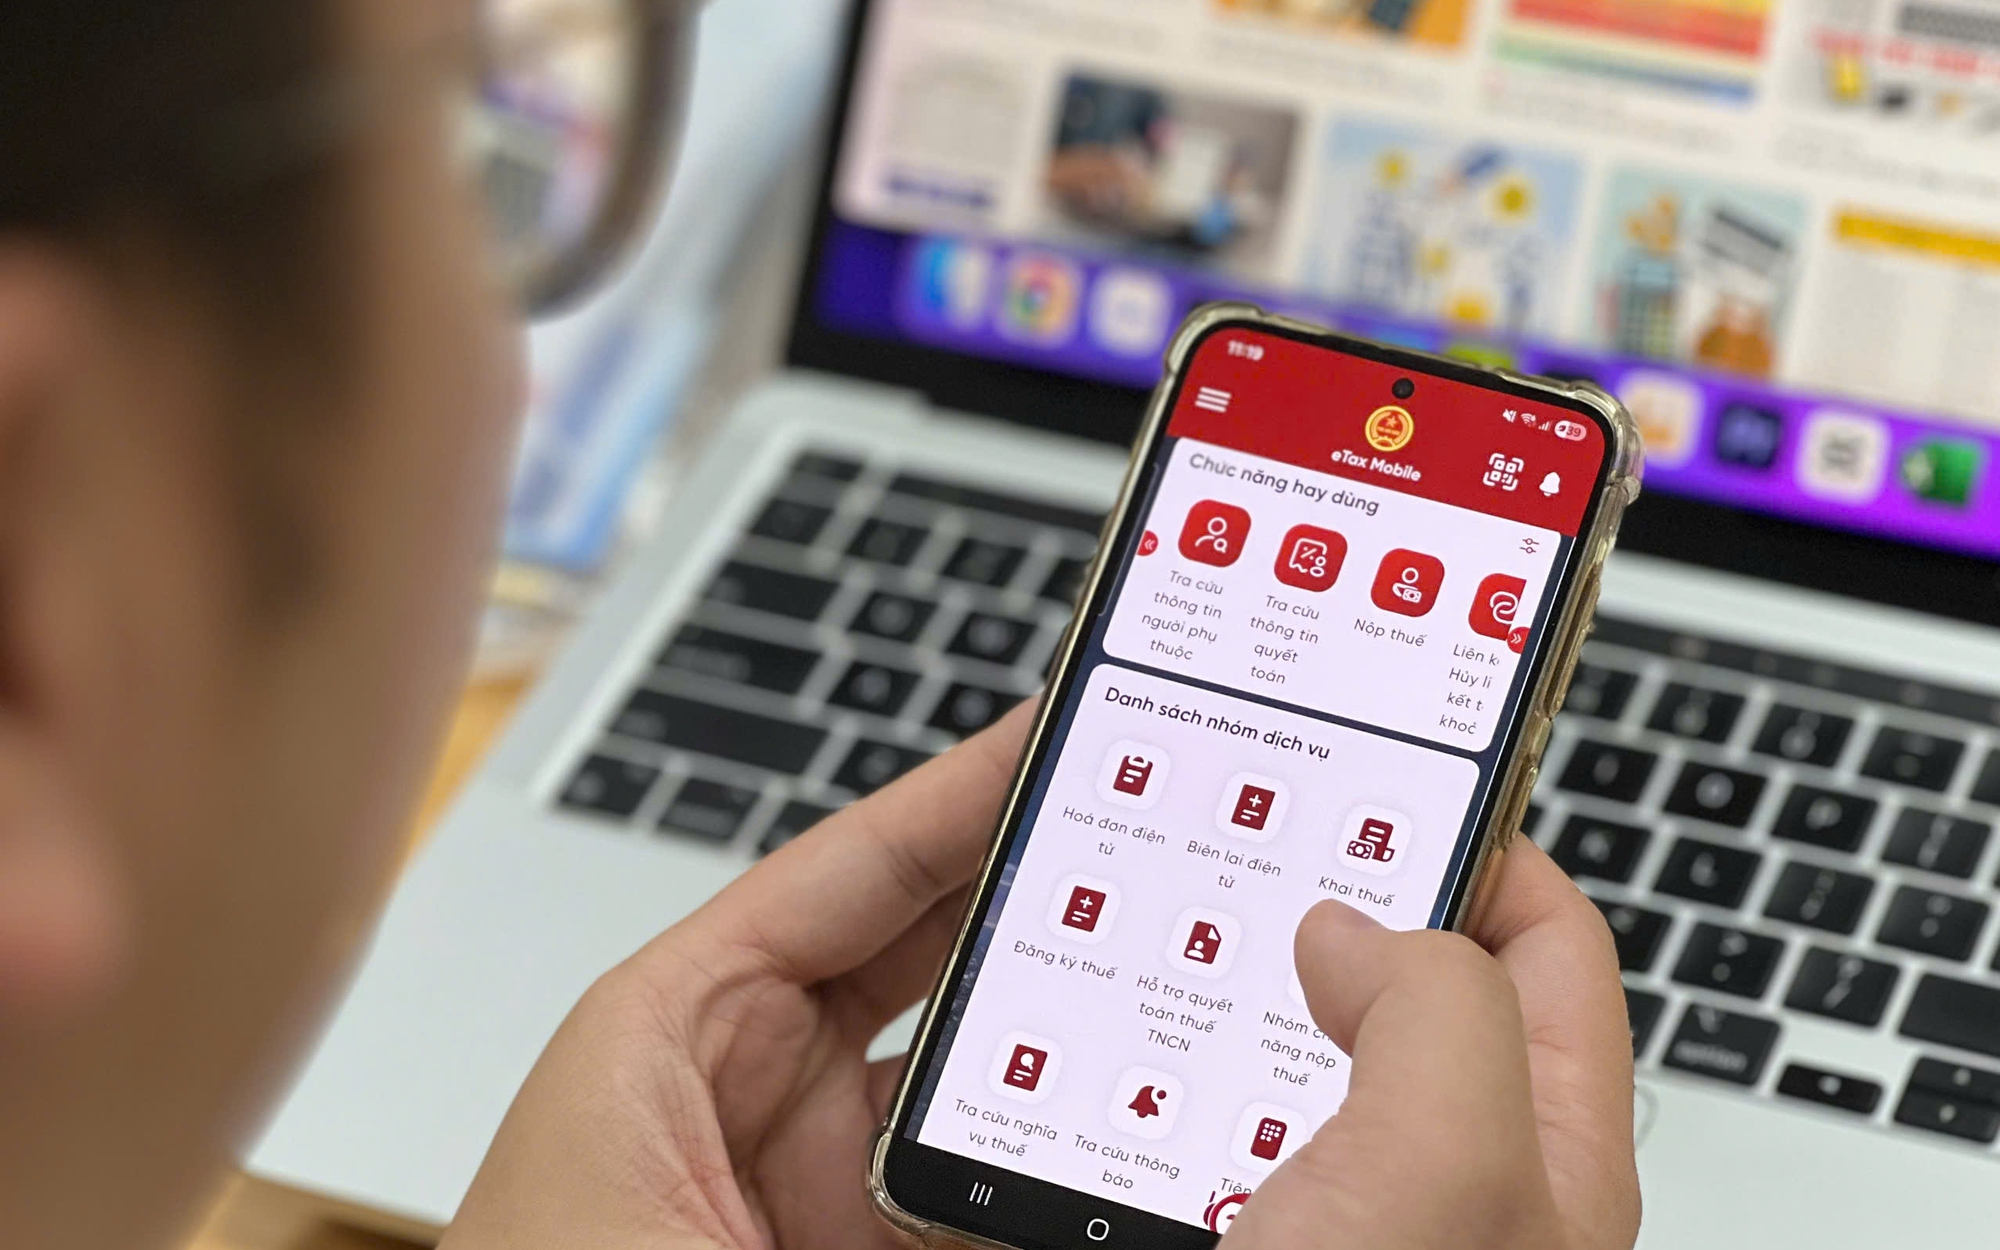
Thuế cơ sở 8 TP Cần Thơ thông báo danh sách 543 người có khoản tiền thuế nộp thừa hơn 10 năm, với tổng số tiền hơn 1 tỉ đồng. Người dân có thể tra cứu qua ứng dụng eTax Mobile.
Trụ sở cơ quan Thuế TP Cần Thơ tại phường Tân An - Ảnh: LÊ DÂN
Ngày 2-11, thông tin từ Thuế TP Cần Thơ, Thuế cơ sở 8 vừa thông báo về việc khoản nộp thừa quá thời hạn 10 năm.
Theo thông báo số 1600/TB-TCS8, qua rà soát hệ thống thông tin quản lý thuế, đến tháng 10-2026, Thuế cơ sở 8 TP Cần Thơ thông báo khoản nộp thừa quá thời hạn 10 năm kể từ ngày nộp tiền vào ngân sách nhà nước mà người nộp thuế không bù trừ nghĩa vụ thuế và không hoàn thuế.
Tổng số tiền nộp thừa của 543 người được thống kê là 1.002.078.429 đồng. Các trường hợp này chủ yếu thuộc địa bàn phường Ngã Bảy, phường Đại Thành và một số xã lân cận.
Trong danh sách, số tiền cá nhân nộp thừa từ vài chục đồng đến vài triệu đồng, cao nhất là gần 10 triệu đồng.
Thuế cơ sở 8 cho hay trong thời hạn 15 ngày làm việc kể từ ngày ban hành thông báo, nếu không nhận được phản hồi của người nộp thuế, cơ quan thuế sẽ tiến hành thủ tục tất toán các khoản nộp thừa theo quy định.
Người dân có thể kiểm tra thông tin qua ứng dụng eTax Mobile hoặc liên hệ Tổ quản lý hỗ trợ cá nhân, hộ kinh doanh thuộc Thuế cơ sở 8 tại số 11, đường 3-2, ấp Mái Dầm, phường Đại Thành, TP Cần Thơ để được hướng dẫn.
Người nộp thuế sử dụng đất phi nông nghiệp năm 2026 cần hoàn thành nghĩa vụ chậm nhất ngày 2-11. Chủ căn hộ chung cư cũng thuộc diện nộp thuế đối với phần đất được phân bổ cho căn hộ theo quy định.
Chi nhánh Công ty cổ phần Anh ngữ Apax, TP.HCM đang nợ thuế 16,5 tỉ đồng và trong tình trạng không hoạt động tại địa chỉ đã đăng ký.
Shark Thủy thời điểm chưa bị bắt - Ảnh: Egroup
Nợ thuế khủng và không còn hoạt động tại địa chỉ đã đăng ký
Theo danh sách Thuế cơ sở 3 - TP.HCM công bố, Chi nhánh Công ty cổ phần Anh ngữ Apax, ngành nghề chính là giáo dục, đang có số nợ thuế lớn.
Người đại diện chi nhánh, ông Nguyễn Ngọc Khánh, cũng là đại diện pháp luật của nhiều chi nhánh Công ty cổ phần Anh ngữ Apax khác như chi nhánh tại phường Yên Hòa, TP Hà Nội, phường Thống Nhất, Đồng Nai (cũ), nay là phường Trấn Biên, TP Đồng Nai, chi nhánh Vũng Tàu (phường Tam Thắng, TP.HCM)…
Công ty cổ phần Anh ngữ Apax là công ty con thuộc hệ sinh thái của Tập đoàn Giáo dục Egroup do ông Nguyễn Ngọc Thủy (Shark Thủy) làm Chủ tịch.
Trước khi bị cơ quan công an khởi tố, bắt tạm giam để điều tra về tội lừa đảo chiếm đoạt tài sản, Shark Thủy từng liên tục thất hẹn trả học phí và nợ lương nhân viên ở các trung tâm của Apax Leaders.
Lấy tiền người sau trả cho người trước
Viện Kiểm sát nhân dân tối cao vừa ban hành cáo trạng truy tố ông Nguyễn Ngọc Thủy (Shark Thủy), Chủ tịch hội đồng quản trị kiêm Tổng giám đốc Công ty cổ phần Tập đoàn giáo dục Egroup và Công ty cổ phần đầu tư và phân phối Egame, cùng 28 bị can.
Theo cáo buộc, từ năm 2014, do cần tiền trả nợ, sử dụng cá nhân và duy trì hoạt động của hệ sinh thái Egroup, ông Thủy đã cùng một số người đưa ra phương án huy động vốn bằng cách chuyển nhượng cổ phần khống cho các nhà đầu tư.
Để thực hiện, ông Thủy bị cáo buộc chỉ đạo Nguyễn Mạnh Phú, khi đó là Giám đốc tài chính Egroup, kế toán trưởng Egame, và Phạm Thị Thanh Thọ, kế toán trưởng Egroup, nâng khống vốn điều lệ và số cổ phần của Egroup từ 32 tỉ đồng lên 962,5 tỉ đồng.
Không chỉ tăng vốn trên giấy tờ, nhóm Shark Thủy còn tạo doanh thu khống, chiếm khoảng 70% doanh thu hằng năm, nhằm xây dựng hình ảnh Egroup là một doanh nghiệp kinh doanh đa ngành nghề, có quy mô lớn, hoạt động hiệu quả và mang lại lợi nhuận cao để tạo dựng niềm tin với nhà đầu tư.
Kết quả điều tra xác định dù không có tài sản và năng lực tài chính tương ứng, ông Thủy vẫn chỉ đạo Công ty cổ phần Anh ngữ Apax và Công ty cổ phần Phát triển giáo dục Igarten liên tục thuê mặt bằng, mở 130 trung tâm tiếng Anh và trường mầm non Steame trên toàn quốc.
Nhà đầu tư được giới thiệu rằng việc rót tiền vào lĩnh vực giáo dục có thể mang lại lợi nhuận ổn định 15-20% mỗi năm. Ông Thủy chuyển nhượng cổ phần Egroup với giá 38.000 đồng mỗi cổ phần, đồng thời cam kết sau một năm sẽ mua lại với giá 42.000 đồng mỗi cổ phần.
Thời gian đầu, khi số lượng nhà đầu tư chưa lớn và các hợp đồng có thời hạn ngắn, Egame vẫn thanh toán đầy đủ tiền gốc, lãi khi đến hạn.
Tuy nhiên từ năm 2021 - 2023, các trung tâm tiếng Anh và trường mầm non trong hệ sinh thái Egroup lần lượt đóng cửa. Lượng khách hàng mới giảm khiến nguồn tiền thu vào không còn đủ thanh toán cho các hợp đồng đến hạn.
Kết quả điều tra xác định hơn 7.677 tỉ đồng của nhà đầu tư đã bị nhóm của Shark Thủy sử dụng hết, không còn khả năng thanh toán cho nhà đầu tư.
Ông Nguyễn Ngọc Tý, Giám đốc điều hành Nón Sơn, cho hay sau khi Tuổi Trẻ thông tin về việc Công ty TNHH thời trang Nón Sơn có tên trong danh sách các doanh nghiệp nợ thuế do Thuế cơ sở 3, TP.HCM công bố, chiều nay, 12-10, Nón Sơn đã nộp thuế.
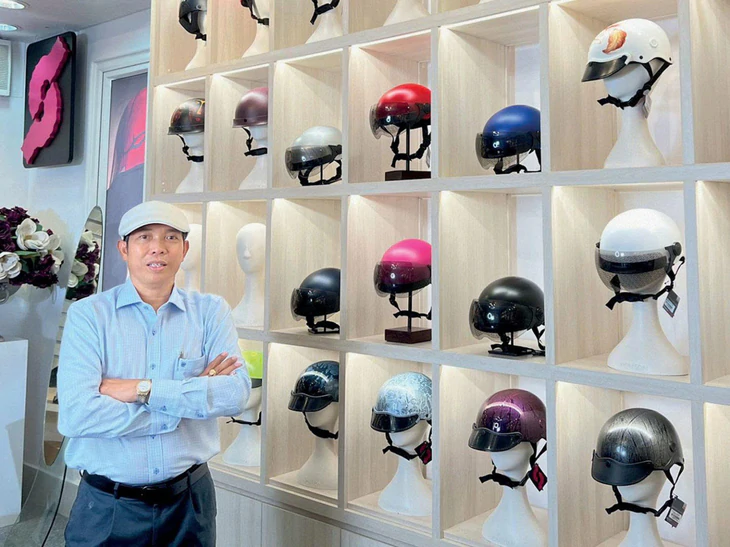
Ông Nguyễn Ngọc Tý, Giám đốc điều hành Nón Sơn - Ảnh: NVCC
CEO Nón Sơn: "Nợ thuế do có chút sự cố"
Theo hai biên lai nộp thuế được gửi đến Tuổi Trẻ, Công ty TNHH thời trang Nón Sơn đã nộp hơn 1,169 tỉ đồng lúc 15h47 và nộp 1,6 tỉ thuế vào ngân sách lúc 15h59 hôm nay ngày 12-10, chỉ sau chưa đến một giờ kể từ khi thông tin nợ thuế được Tuổi Trẻ đăng tải.
Nội dung trong giấy nộp tiền vào ngân sách ghi: Thuế giá trị gia tăng hàng sản xuất, kinh doanh trong nước (gồm cả dịch vụ trong lĩnh vực dầu khí).
Lý giải việc bị lọt vào danh sách các doanh nghiệp nợ thuế do Thuế cơ sở 3, TP.HCM công bố mới đây, ông Nguyễn Ngọc Tý cho biết "có chút sự cố, kế toán trưởng bị bệnh dẫn đến chậm trễ", CEO không kịp nhận thông tin nhắc nhở, đốc thúc từ cơ quan thuế. Chứ công ty chưa bao giờ để bị nợ và bị nhắc tên. "Dù có khó khăn thế nào nhưng nghĩa vụ thuế là phải hoàn thành", ông Tý nói.
Tình hình kinh doanh vẫn chưa hồi phục như trước dịch COVID-19
Nhiều cửa hàng Nón Sơn vẫn bám trụ ở những vị trí đẹp - Ảnh: T.L.
Nói thêm về tình hình kinh doanh, CEO Nón Sơn cho biết tình hình hiện nay vẫn khó khăn, nếu so với sau dịch thì tình hình có biến chuyển tốt lên, chứ chưa về như lúc trước dịch. Năm nay tình hình là khó chung, chứ không chỉ ngành thời trang, riêng Nón Sơn vẫn cố gắng để duy trì, vì thuê được nhiều vị trí đẹp nên trả rất tiếc và hiện Nón Sơn có 197 cửa hàng trên toàn quốc.
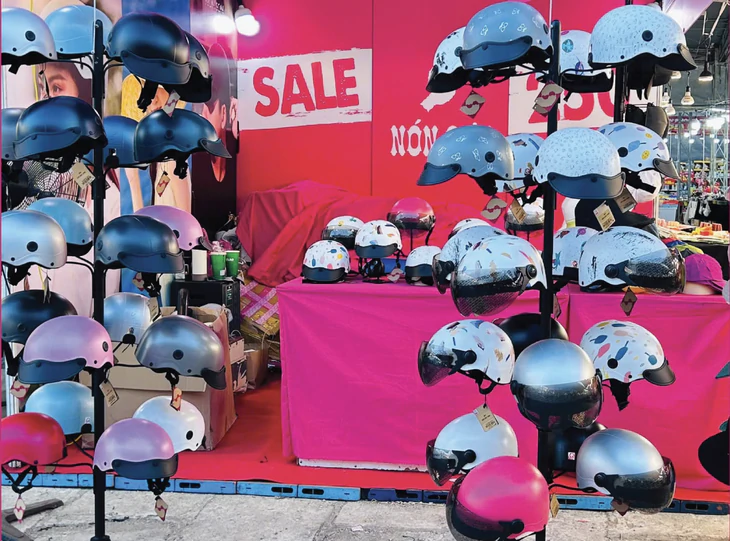
Công ty vẫn duy trì chiến lược kinh doanh là thay vì đổ tiền vào quảng cáo khoảng 5-10 tỉ đồng/năm, Nón Sơn thuê mặt bằng kinh doanh tại các góc ngã ba, ngã tư để quảng cáo tại chỗ.
"Nhiều người thắc mắc vì sao Nón Sơn vắng như vậy mà vẫn tồn tại được đó là vì chúng tôi có nhiều tệp khách hàng, một là khách offline, tức khách đến mua ở cửa hàng, hai là khách mua online, ba là tệp khách hàng mua sỉ và bốn là khách hàng đặt hàng để quảng cáo, khuyến mãi, trong đó có những ngân hàng lớn, do vậy công ty vẫn cố gắng duy trì được", CEO Nón Sơn cho biết thêm.
Theo tìm hiểu của Tuổi Trẻ, việc công bố tên cá nhân, doanh nghiệp trên các phương tiện thông tin đại chúng là một trong các biện pháp nhằm thu hồi nợ thuế được cơ quan thuế áp dụng. Thông thường một cá nhân, doanh nghiệp bị nêu tên khi đã nợ thuế quá 90 ngày và cơ quan thuế đã áp dụng ít nhất một biện pháp cưỡng chế nhưng không thành công.
Công ty TNHH thời trang Nón Sơn đang nợ thuế hơn 2,54 tỉ đồng trong khi hàng loạt nhà hàng lấy tên ‘Ngọc Sương’ có tổng nợ thuế lên đến hơn 72 tỉ đồng.
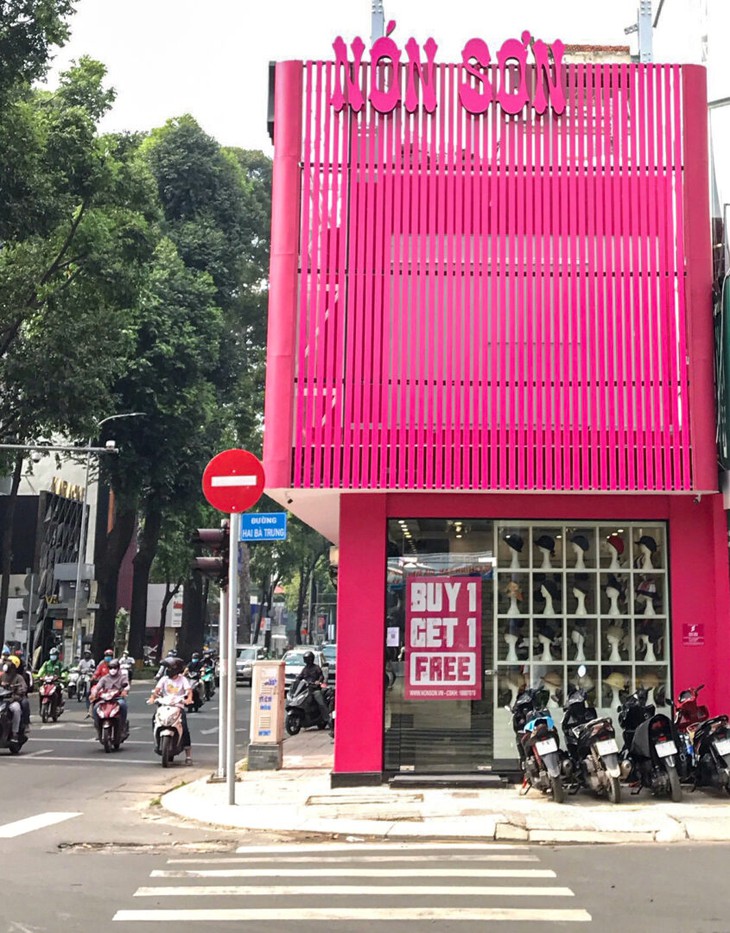
Cửa hàng Nón Sơn trên đường Hai Bà Trưng, TP.HCM - Ảnh: T.L.
Nón Sơn đang nợ thuế hơn 2,54 tỉ đồng
Công ty TNHH thời trang Nón Sơn (199 Hai Bà Trưng, phường Xuân Hòa, TP.HCM) có tên trong danh sách các doanh nghiệp nợ thuế do Thuế cơ sở 3, TP.HCM công bố với số thuế nợ hơn 2,54 tỉ đồng.
Số 199 Hai Bà Trưng, phường Xuân Hòa, TP.HCM chính là trụ sở chính của Nón Sơn, cũng được xem như địa điểm kinh doanh đầu tiên của công ty này. Doanh nghiệp có người sáng lập kiêm người đại diện pháp luật là ông Trần Anh Sơn.
Theo thông tin trên website, hiện Nón Sơn có 197 cửa hàng trên toàn quốc, chọn màu hồng làm nhận diện thương hiệu.
Trả lời báo chí năm 2022, đại diện Nón Sơn cho biết đang ở giai đoạn phục hồi sau đại dịch, đồng thời cũng tiết lộ chiến lược kinh doanh là thay vì đổ tiền vào quảng cáo khoảng 5-10 tỉ đồng/năm, Nón Sơn thuê mặt bằng kinh doanh tại các góc ngã 3, ngã 4 để quảng cáo tại chỗ.
Tiêu chí đầu tiên đối với những mặt bằng được chọn là vị trí đẹp để quảng cáo, sau đó mới đến bán hàng.
Với khoản chi phí tiết kiệm được từ quảng cáo, Nón Sơn sử dụng để làm các chương trình giảm giá trực tiếp cho khách hàng. Đó là lý do vì sao Nón Sơn có thể áp dụng chính sách "mua 1 tặng 1" trong thời gian dài.
Tổng nợ thuế của nhóm nhà hàng lấy tên "Ngọc Sương" lên đến hơn 72 tỉ đồng
Ngoài ra còn có hàng loạt nhà hàng, quán ăn nổi tiếng cũng rơi vào danh sách nợ thuế. Đáng chú ý, tổng nợ thuế của nhóm nhà hàng lấy tên "Ngọc Sương" lên đến hơn 72 tỉ đồng.
Cụ thể, Công ty TNHH Ẩm thực Ngọc Sương (172C Nguyễn Đình Chiểu) đang nợ thuế 31 tỉ đồng, Công ty cổ phần Ngọc Sương (33 Lê Quý Đôn) đang nợ thuế 26,8 tỉ đồng, Công ty TNHH Gió Biển Ngọc Sương (17 Lê Quý Đôn) nợ thuế 11,6 tỉ đồng, Công ty TNHH Bến Du Thuyền (L2 172C Nguyễn Đình Chiểu) nợ 1,66 tỉ đồng, Công ty CP Chiêu đãi Ngọc Sương nợ 956,5 triệu đồng.
Tất cả nhà hàng này đều nằm trên địa bàn phường Xuân Hòa và trong tình trạng 06 (người nộp thuế không hoạt động tại địa chỉ đã đăng ký).
Không gian Bếp Nhà Xứ Quảng (số 16 Trần Cao Vân, phường Sài Gòn) khi còn hoạt động - Ảnh: FB Bếp Nhà Xứ Quảng
Nhóm nhà hàng Bếp Nhà Lục Tỉnh, Bếp Nhà Xứ Quảng cũng nợ thuế lớn. Nhà hàng Bếp Nhà Lục Tỉnh (37 Nam Kỳ Khởi Nghĩa) nợ 6,76 tỉ đồng, Công ty TNHH Ẩm thực Bếp Nhà Xứ Quảng - chi nhánh quận 1 (số 16 Trần Cao Vân, phường Sài Gòn) nợ thuế 5,66 tỉ đồng, Công ty TNHH Ẩm thực Bếp Nhà Xứ Quảng (37 Nam Kỳ Khởi Nghĩa) cũng nợ thuế 1,6 tỉ đồng.
Như vậy tổng nợ của nhóm nhà hàng này lên đến hơn 14 tỉ đồng.
Nhiều quán ăn có tên tuổi như: Công ty cổ phần Cơm Niêu Sài Gòn (59 Hồ Xuân Hương, phường Xuân Hòa) cũng nợ thuế hơn 1,1 tỉ đồng, Công ty TNHH Du lịch nhà hàng khách sạn Quê Nhà (26 Phạm Ngọc Thạch, phường Xuân Hòa) nợ thuế hơn 173 triệu đồng, Công ty TNHH Nhà hàng Ẩm thực 86 (86 Võ Văn Tần) nợ thuế hơn 290 triệu đồng.
Công ty TNHH Nhà hàng 5KU (293 Điện Biên Phủ, phường Xuân Hòa) nợ thuế hơn 835 triệu đồng.
Tại địa bàn quận 5 cũ, thuế cũng gọi tên hàng loạt nhà hàng như Sinh Đôi, Hải Sản Ba Miền, Hải Âu, Ẩm thực chay Tuệ...
Thương hiệu Ngọc Sương lên tiếng về tình trạng giả mạo
Hiện đang có nhiều thương hiệu Nhà hàng Ngọc Sương của các chủ sở hữu khác nhau
Công ty TNHH Dịch vụ ăn uống Quốc Vinh cho biết phía Công ty này là chủ sở hữu hợp pháp của nhãn hiệu Ngọc Sương đăng ký cho dịch vụ nhà hàng ăn uống. Thương hiệu Ngọc Sương Sài Gòn chính gốc được đăng ký độc quyền từ năm 1993 với cả tên lẫn logo.
Tuy nhiên tại TP.HCM có nhiều nhà hàng có chữ "Ngọc Sương" trong tên gọi đã tồn tại và hoạt động hàng chục năm qua.
Trong bài đăng trên truyền thông từ năm 2018, Công ty TNHH Dịch vụ ăn uống Quốc Vinh cho biết "thời gian qua Ngọc Sương đã đối mặt với không ít khó khăn từ việc giả mạo thương hiệu".
Theo danh sách công bố mới nhất của Thuế cơ sở 14 TP.HCM, nợ thuế nhóm công ty Điền Quân của 'Color man' bất ngờ giảm hơn 1 tỉ.
Ông Đỗ Văn Bửu Điền, còn hay được biết đến với tên Color man - Ảnh: T.L
Nợ thuế nhóm công ty Điền Quân của 'Color man' giảm 1,38 tỉ đồng
Nhóm công ty Điền Quân của "Color man" gồm: Công ty cổ phần Điền Quân Group nợ thuế 30,86 tỉ đồng; Công ty cổ phần giải trí số Điền Quân Network nợ thuế 24,43 tỉ đồng; Công ty cổ phần giải trí số Điền Quân Network (HKD) nợ thuế 21,78 tỉ đồng.
Theo con số công bố hồi tháng 5, nợ thuế của Công ty cổ phần giải trí số Điền Quân Network lên đến 25,82 tỉ đồng.
Như vậy tổng cộng ba công ty trong hệ sinh thái Điền Quân của doanh nhân Đỗ Văn Bửu Điền (Color man) đang nợ thuế 77,07 tỉ, giảm 1,38 tỉ đồng so với con số 78,45 tỉ đồng công bố trước đó.
Ba công ty trên cùng ở địa chỉ 33 Vạn Kiếp, phường Gia Định, TP.HCM.
Nhóm công ty Điền Quân liên tục rơi vào danh sách nợ thuế từ 2023 đến nay
Công ty cổ phần Điền Quân Group, tiền thân là Công ty TNHH truyền thông và giải trí Điền Quân, được thành lập từ năm 2006, sau này chuyển đổi thành Công ty cổ phần Điền Quân Group.
Đây là một trong những công ty sản xuất nội dung giải trí lớn nhất phía Nam, đứng sau hàng loạt chương trình truyền hình ăn khách như "Thách thức danh hài", "Giọng ải giọng ai", "Sàn đấu ca từ", "Thiên đường ẩm thực"...
Sự phát triển của Điền Quân gắn liền với tên tuổi của Đỗ Văn Bửu Điền (sinh năm 1969), thường được biết đến với biệt danh "Color man". Ông từng là một biên tập viên kỳ cựu của Đài truyền hình TP.HCM (HTV) trước khi rẽ hướng kinh doanh giải trí.
Tuy nhiên từ năm 2023 tới nay, nhóm công ty Điền Quân liên tục rơi vào danh sách nợ thuế và cũng ngừng sản xuất các chương trình giải trí.
Ngoài ba công ty trên, ông Đỗ Văn Bửu Điền còn đứng tên đại diện nhiều công ty khác, nhưng trong số này có nhiều doanh nghiệp cơ quan thuế xác định trong trạng thái không hoạt động tại địa chỉ đăng ký kinh doanh, hoặc đã ngừng hoạt động nhưng chưa làm thủ tục đóng mã số thuế.
Cuối tháng 5-2025, ông Đỗ Văn Bửu Điền mới đăng ký thành lập thêm hai công ty khác là Công ty TNHH Nước mát Sài Gòn và Little Giants Entertaiment Company Limited và cùng giữ vai trò giám đốc…
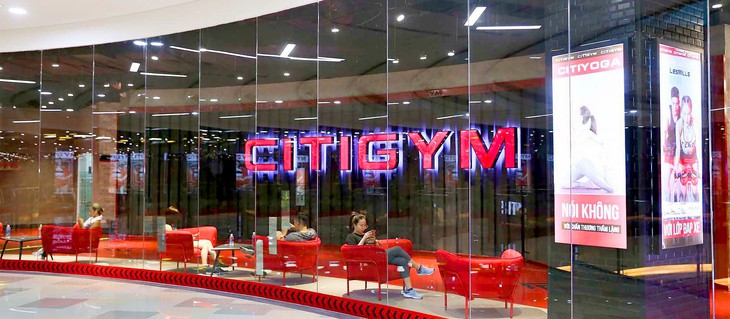
Theo công bố mới nhất của Thuế cơ sở 10, TP.HCM, nợ thuế của Công ty cổ phần đầu tư và phát triển dịch vụ Citigym (52 Thành Thái, phường Hòa Hưng, TP.HCM) đã tăng từ 7,53 tỉ đồng lên hơn 9,5 tỉ.
Theo công bố mới nhất của Thuế cơ sở 3, TP.HCM, Công ty TNHH một thành viên Tăng Nhật Tuệ đang nợ thuế 578 triệu đồng.
Ca sĩ Tăng Nhật Tuệ - Ảnh: T.L
Trong khi nhóm doanh nghiệp liên quan đến Lý Thùy Chang và diễn viên Chi Bảo có tổng số nợ thuế hơn 5 tỉ đồng.
Nhiều công ty truyền thông giải trí nợ thuế khủng
Công ty TNHH một thành viên Tăng Nhật Tuệ được thành lập năm 2015, địa chỉ trụ sở chính nằm trên đường Trần Văn Đang (thuộc phường Nhiêu Lộc, TP.HCM), lĩnh vực hoạt động chính là sản xuất âm nhạc, quản lý nghệ sĩ, đào tạo và sản xuất nhóm nhạc thần tượng, thường được biết đến với tên gọi Tăng Nhật Tuệ Production.
Công ty trên do ông Lê Duy Linh (tên thật của ca sĩ Tăng Nhật Tuệ), sinh năm 1986, làm giám đốc kiêm người đại diện pháp luật.
Theo dữ liệu trên Cổng thông tin quốc gia về đăng ký doanh nghiệp, qua hai lần thay đổi giấy phép đăng ký kinh doanh vào tháng 10-2023 và tháng 1-2025, ông Lê Duy Linh vẫn làm giám đốc kiêm người đại diện pháp luật.
Tuy nhiên theo thông tin đăng ký tháng 7-2025 thì ông Lê Duy Linh không còn đứng tên giám đốc kiêm người đại diện pháp luật mà chỉ còn đứng tên chủ doanh nghiệp.
Còn theo thông tin mới nhất thì người đại diện pháp luật của doanh nghiệp là bà Trần Thị Lan Phương.
Ngày 3-7, Công an TP.HCM đã công bố việc bắt Lê Duy Linh (ca sĩ Tăng Nhật Tuệ) để xử lý về hành vi tổ chức sử dụng, tàng trữ trái phép chất ma túy.
Tăng Nhật Tuệ hoạt động ở nhiều lĩnh vực: ca sĩ, nhạc sĩ, diễn viên, nhà sản xuất âm nhạc và từng là ông bầu nhóm nhạc.
Trong danh sách nợ thuế mà Thuế cơ sở 3, TP.HCM công bố cũng xuất hiện tên nhiều công ty truyền thông, giải trí khác như: Công ty cổ phần giải trí Rồng nợ hơn 5,3 tỉ đồng, Công ty cổ phần phim Giải Phóng đang nợ hơn 4,33 tỉ đồng, Công ty cổ phần kỹ thuật số Yêu Âm Nhạc nợ thuế hơn 4,2 tỉ đồng.
Công ty TNHH thương mại dịch vụ công nghệ giải trí Việt nợ hơn 3,77 tỉ, Công ty TNHH 777 Entertainment (có trụ sở tại đường Nguyễn Thượng Hiền, phường Bàn Cờ, người đại diện là ông Lâm Hoàng Phúc Thắng) nợ thuế gần 357 triệu đồng.
Nhóm doanh nghiệp liên quan đến Lý Thùy Chang và diễn viên Chi Bảo nợ thuế hơn 5 tỉ
Công ty TNHH Lavender Sài Gòn, Công ty Côn Sơn và Lavender By Chang Sài Gòn (liên quan đến vợ chồng diễn viên Chi Bảo và Lý Thùy Chang) cũng bị Thuế cơ sở 3 nêu tên vì nợ thuế.
Cụ thể Công ty TNHH Lavender Sài Gòn, địa chỉ 61 Trương Định, phường Xuân Hòa, TP.HCM, đang nợ thuế hơn 5 tỉ đồng.
Công ty TNHH Lavender Sài Gòn được thành lập từ tháng 8-2011, trải qua nhiều lần thay đổi cơ cấu vốn, tháng 9-2025 bà Lý Thùy Chang quay trở lại vai trò người đại diện pháp luật, giám đốc Công ty TNHH Lavender Sài Gòn, đồng thời tăng tỉ lệ sở hữu lên 99% vốn.
Công ty cổ phần đầu tư Côn Sơn, có trụ sở tại 80-84 Trần Quốc Thảo, phường Xuân Hòa, TP.HCM (nhà hàng Côn Sơn Restaurant), cũng đang nợ thuế hơn 100 triệu đồng.
Doanh nghiệp này được thành lập tháng 3-2021 với vốn 60 tỉ đồng, trong đó bà Lý Thùy Chang sở hữu 70% vốn, Công ty cổ phần Lavender By Chang sở hữu 20% vốn và ông Phạm Gia Chi Bảo (diễn viên Chi Bảo) sở hữu 10% vốn còn lại.
Bà Lý Thùy Chang giữ vai trò người đại diện pháp luật kiêm giám đốc công ty. Đến tháng 9-2026, vị trí này được chuyển giao cho bà Võ Thị Kim Nga.
Một doanh nghiệp khác là Công ty TNHH MTV Lavender By Chang Sài Gòn đang nợ thuế với số tiền nợ hơn 81 triệu đồng.
Nhằm tiếp tục hỗ trợ ngành công nghiệp ô tô trong nước phát triển ổn định và hướng tới xuất khẩu, Bộ Tài chính đề xuất gia hạn Chương trình ưu đãi thuế suất 0% cho sản xuất, lắp ráp ô tô thêm 5 năm, kéo dài đến hết năm 2032, bao gồm cả linh kiện.
Dự thảo đề xuất ưu đãi thuế đối với sản xuất, lắp ráp ô tô đến hết năm 2032 - Ảnh: THY NHUNG
Bộ Tài chính đã hoàn thiện dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023 về Biểu thuế xuất khẩu, Biểu thuế nhập khẩu ưu đãi, để chuyển Bộ Tư pháp thẩm định.
Một trong những nội dung trọng tâm của dự thảo là kéo dài thời gian thực hiện Chương trình ưu đãi thuế đối với sản xuất, lắp ráp ô tô đến hết năm 2032, đồng thời bổ sung các quy định nhằm tháo gỡ khó khăn về dòng tiền và tạo điều kiện thuận lợi hơn cho doanh nghiệp.
Tiếp tục ưu đãi thuế đối với ngành công nghiệp ô tô
Theo Bộ Tài chính, Chương trình ưu đãi thuế để sản xuất, lắp ráp ô tô được triển khai từ năm 2018 đến hết năm 2027, với mức thuế suất 0%.
Qua tổng kết quá trình thực hiện, Bộ Công Thương cùng các hiệp hội và doanh nghiệp đánh giá cao hiệu quả của chương trình. Theo Bộ Công Thương, cả nước hiện có hơn 40 doanh nghiệp sản xuất, lắp ráp ô tô, trong đó 16 doanh nghiệp có quy mô lớn, đủ năng lực sản xuất, kinh doanh tham gia chương trình.
Kết quả sản xuất của ngành công nghiệp ô tô trong nước ghi nhận những chuyển biến tích cực. Năm 2025, sản lượng ô tô sản xuất, lắp ráp đạt hơn 480.000 xe, tăng 30,4% so với năm 2024 và vượt mục tiêu đề ra tại Chiến lược phát triển ngành công nghiệp ô tô.
Trong nửa đầu năm 2026, sản lượng xe mới xuất xưởng ước đạt 284.600 chiếc, tăng 26,9% so với cùng kỳ năm 2025. Nhiều doanh nghiệp trong nước đã mở rộng quy mô sản xuất, đồng thời xuất khẩu một số dòng xe ra thị trường nước ngoài.
Tuy nhiên, ngành sản xuất, lắp ráp ô tô trong nước vẫn tồn tại một số hạn chế, đòi hỏi cần tiếp tục có các chính sách hỗ trợ đồng bộ của Nhà nước. Trong đó, tỷ lệ nội địa hóa đối với dòng xe dưới 9 chỗ còn thấp; hệ sinh thái sản xuất linh kiện, phụ tùng quy mô lớn chưa được hình thành; các chính sách ưu đãi đặc thù nhằm thúc đẩy xuất khẩu vẫn chưa đáp ứng đầy đủ yêu cầu phát triển của ngành.
Đặc biệt, xu hướng chuyển dịch toàn cầu sang các phương tiện giao thông xanh đặt ra yêu cầu ngày càng cao đối với doanh nghiệp sản xuất, lắp ráp ô tô. Để đưa sản phẩm ra thị trường quốc tế, doanh nghiệp phải đáp ứng các tiêu chuẩn kỹ thuật nghiêm ngặt của nước nhập khẩu, đồng thời nâng cao năng lực sản xuất và khả năng cạnh tranh.
Trước tình hình đó, Bộ Tài chính cho rằng cần tiếp tục hoàn thiện các chính sách hỗ trợ, trong đó có giải pháp giảm thời gian vốn bị tồn đọng, trên cơ sở cam kết xuất khẩu sản phẩm đầu ra của doanh nghiệp.
Đề xuất mở rộng ưu đãi linh kiện
Trên cơ sở đó, Dự thảo đề xuất kéo dài thời gian thực hiện chương trình thêm 5 năm, đến hết năm 2032. Đối với trường hợp doanh nghiệp nộp thuế nhập khẩu theo mức thuế suất thông thường do chưa áp dụng mức thuế suất 0% tại thời điểm đăng ký tờ khai hải quan, cơ quan hải quan sẽ thực hiện hoàn số thuế nhập khẩu đã nộp theo quy định. Bộ Tài chính ước tính số thuế nhập khẩu dự kiến phải hoàn bình quân khoảng 8.000 tỷ đồng mỗi năm.
Dự thảo Nghị định còn bổ sung các quy định nhằm tháo gỡ vướng mắc về dòng tiền, giảm áp lực tài chính cho doanh nghiệp trong quá trình sản xuất, lắp ráp ô tô.
Chính sách thuế suất 0% dự kiến được mở rộng áp dụng ngay tại thời điểm nhập khẩu đối với linh kiện sử dụng để sản xuất, lắp ráp ô tô xuất khẩu trong thời hạn 1 năm kể từ ngày mở tờ khai nhập khẩu, cùng các điều kiện khác theo quy định. Cơ quan hải quan sẽ thực hiện kiểm tra, giám sát và xử lý vi phạm nếu doanh nghiệp không đáp ứng các điều kiện sau thông quan.
Đề xuất mở rộng phạm vi áp dụng Chương trình ưu đãi thuế đối với linh kiện nhập khẩu để sản xuất, lắp ráp xe xuất khẩu, Bộ Ngoại giao đề nghị đánh giá thêm ảnh hưởng tới các doanh nghiệp sản xuất linh kiện ô tô trong nước.
Bộ cho rằng có thể cân nhắc áp dụng thí điểm chính sách áp dụng thuế suất thuế nhập khẩu ưu đãi 0% đối với linh kiện nhập khẩu để sản xuất xe ô tô xuất khẩu trong một thời hạn nhất định (tương tự phương án đang được đề xuất đối với xe máy điện xuất khẩu).
Các bộ ngành đánh giá ưu đãi thuế để sản xuất, lắp ráp ô tô được triển khai từ năm 2018 đến hết năm 2027 đạt được những kết quả nhất định - Ảnh: THY NHUNG
Bộ Công Thương cơ bản thống nhất về chủ trương. Tuy nhiên, Bộ đề nghị tiếp tục hoàn thiện khoản 10 Điều 8 theo hướng làm rõ khoảng trống chính sách (nếu có) so với cơ chế miễn thuế nguyên liệu nhập khẩu để gia công, sản xuất hàng xuất khẩu tại Luật Thuế xuất khẩu, thuế nhập khẩu; không áp dụng đồng thời hai chế độ cho cùng một linh kiện.
Số linh kiện được hưởng 0% phải giới hạn theo định mức thực tế và số lượng xe trong hợp đồng, đơn đặt hàng xuất khẩu; hạch toán riêng theo tờ khai, mã linh kiện, số VIN, xe xuất khẩu và lượng hao hụt bình thường.
Chấp nhận hợp đồng khung kèm đơn đặt hàng có tính ràng buộc, thay vì chỉ chấp nhận một loại "hợp đồng xuất khẩu".
Đồng thời, xe chỉ sản xuất để xuất khẩu phải đáp ứng tiêu chuẩn kỹ thuật, môi trường của thị trường nhập khẩu hoặc tiêu chuẩn tương đương, không nhất thiết áp dụng tiêu chuẩn khí thải mức 5 của Việt Nam.
Liên quan đến phạm vi đối tượng tham gia chương trình ưu đãi thuế, Hiệp hội Các nhà sản xuất ô tô Việt Nam (VAMA) và các công ty thành viên đề nghị cho phép các doanh nghiệp nhập khẩu nguyên liệu, vật tư là nhà cung cấp cấp 2 tham gia chương trình, nếu chứng minh được hàng hóa cuối cùng được cung cấp phục vụ sản xuất, lắp ráp ô tô trong nước.
Tuy nhiên, Bộ Tài chính cho biết các doanh nghiệp tham gia chương trình hiện nay đều là doanh nghiệp cấp 1 (F1), có năng lực sản xuất và hệ thống quản lý hàng hóa minh bạch, rõ ràng. Nhờ đó, cơ quan hải quan có thể truy xuất nguồn gốc, kiểm tra và giám sát việc sử dụng hàng hóa đúng mục đích.
Dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định số 26/2023 đang được hoàn thiện để chuyển Bộ Tư pháp thẩm định.
TTO - Trước thềm thuế suất ô tô về 0% năm 2018, nhiều doanh nghiệp nhập khẩu ô tô than vì những quy định ngặt nghèo trong nhập khẩp khẩu ô tô theo nghị định 116/2017/NĐ - CP khiến việc nhập xe gặp nhiều khó khăn.
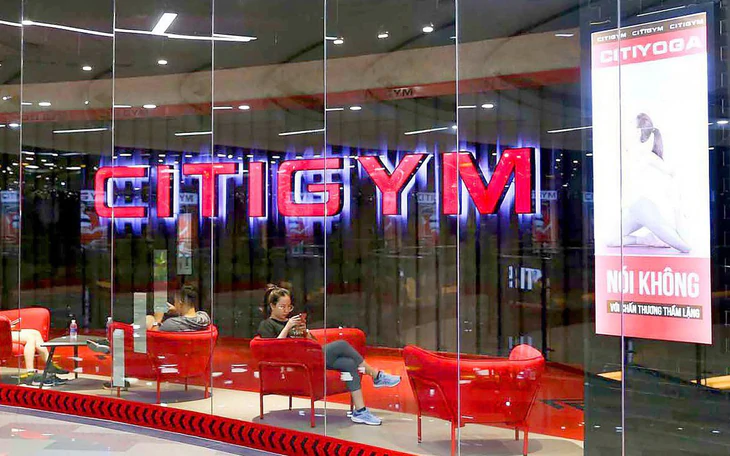
Theo công bố mới nhất của Thuế cơ sở 10, TP.HCM, nợ thuế của Công ty cổ phần đầu tư và phát triển dịch vụ Citigym (52 Thành Thái, phường Hòa Hưng, TP.HCM) đã tăng từ 7,53 tỉ đồng lên hơn 9,5 tỉ.
Theo công bố mới nhất của Thuế cơ sở 10, TP.HCM, nợ thuế của Citigym đã lên hơn 9,5 tỉ đồng - Ảnh: T.L
Từ vị trí thứ 7 trong danh sách nợ thuế, ở lần công bố mới nhất, Công ty cổ phần đầu tư và phát triển dịch vụ Citigym lên vị trí thứ 5.
Nợ thuế của Citigym tăng nhanh
Đây là thông tin đáng chú ý trong bối cảnh ngành gym đang trải qua một đợt "thanh lọc" khốc liệt, nhiều tên tuổi lớn buộc phải thu hẹp, đóng bớt chi nhánh, cắt giảm dịch vụ.
Một tên tuổi lớn của ngành gym là California Fitness & Yoga đã phải đóng cửa 4 câu lạc bộ để tái cấu trúc, và từ cuối tháng 9 tiếp tục thông báo tạm ngưng dịch vụ khăn, nước uống VIP và quầy Centuryon trên toàn quốc.
Mới nhất, ngày 7-10, hình ảnh một thông báo kêu gọi đóng góp tiền hỗ trợ giáo viên tại California Fitness & Yoga nhận được nhiều lượt chia sẻ, trong đó kêu gọi học viên đóng góp tùy tâm từ 10.000 đồng/ca học để hỗ trợ giáo viên yoga.
California Fitness & Yoga cũng đang nợ bảo hiểm xã hội TP.HCM khoảng 7,38 tỉ đồng.
Nhiều phòng gym đã đóng cửa nhưng vẫn nợ thuế tiền tỉ
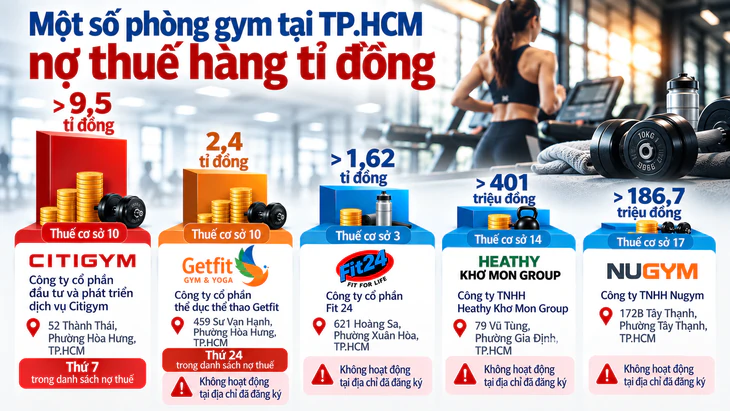
Hàng loạt hệ thống gym tại TP.HCM như Citigym, Getfit, Fit24 bị cơ quan thuế gọi tên vì nợ thuế tiền tỉ
Theo ghi nhận của Tuổi Trẻ, trong danh sách nợ thuế công bố mới nhất, nhiều phòng gym khác dù đã đóng cửa nhưng vẫn bị cơ quan thuế gọi tên vì nợ thuế tiền tỉ.
Công ty cổ phần thể dục thể thao Getfit (459 Sư Vạn Hạnh, phường Hòa Hưng, TP.HCM) ở vị trí thứ 24 trong danh sách nợ thuế của Thuế cơ sở 10 với số thuế nợ 2,4 tỉ đồng.
Theo danh sách của Thuế cơ sở 3, Công ty cổ phần Fit 24 (621 Hoàng Sa, phường Xuân Hòa, TP.HCM) nợ thuế hơn 1,62 tỉ đồng và đang trong tình trạng không hoạt động tại địa chỉ đã đăng ký.
Ngoài ra còn có một số phòng gym nợ thuế hàng trăm triệu, như Công ty TNHH Heathy Khơ Mon Group (79 Vũ Tùng, phường Gia Định, TP.HCM) đang nợ thuế tại Thuế cơ sở 14 hơn 401 triệu đồng.
Công ty TNHH Nugym (172B Tây Thạnh, phường Tây Thạnh, TP.HCM) nợ thuế hơn 186,7 triệu đồng. Cả Khơ Mon Group và Nugym đều trong tình trạng không hoạt động tại địa chỉ đã đăng ký.
Còn Fit24 đã thông báo chính thức đóng cửa tất cả các phòng gym ở TP.HCM từ cuối năm 2024 do kinh doanh không hiệu quả, nợ nhiều đối tác, mặt bằng, nợ lương…
Chuỗi phòng tập Getfit Gym & Yoga từng tái cấu trúc tháng 9-2022 nhưng vẫn không trụ nổi, rời thị trường vào tháng 2-2026.
Công ty TNHH sản xuất thương mại Lý Khương đang nợ thuế hơn 46 tỉ đồng và đứng đầu danh sách nợ thuế tại Thuế cơ sở 13, TP.HCM.
Dự án Dream Home Riverside, chủ đầu tư là Công ty TNHH sản xuất thương mại Lý Khương, bị phạt vì bán căn hộ chưa đủ điều kiện - Ảnh: H.H.
Theo công bố của Thuế cơ sở 13 (phụ trách địa bàn quận Phú Nhuận trước đây), Công ty TNHH sản xuất thương mại Lý Khương, mã số thuế 0301428198 đang nợ thuế hơn 46,6 tỉ đồng, là doanh nghiệp nợ thuế lớn nhất tại Thuế cơ sở 13.
Công ty TNHH sản xuất thương mại Lý Khương cũng là chủ đầu tư dự án Dream Home Riverside.
Đứng đầu danh sách nợ thuế của Thuế cơ sở 13
Cuối tháng 9 vừa qua, Phó chủ tịch UBND TP.HCM Hoàng Nguyên Dinh vừa ký quyết định xử phạt vi phạm hành chính 900 triệu đồng đối với Công ty TNHH sản xuất thương mại Lý Khương về hành vi vi phạm trong kinh doanh bất động sản.
Theo quyết định xử phạt, doanh nghiệp này đã tự ý đưa 682 căn hộ thuộc dự án chung cư cao tầng kết hợp thương mại dịch vụ Dream Home Riverside (phường Bình Đông) vào kinh doanh khi chưa đủ điều kiện pháp lý theo quy định.
Danh sách căn hộ bán "chui" gồm 367 căn tại lô D3 và 315 căn tại lô D4. Toàn bộ số căn hộ này đều nằm ngoài danh sách được Sở Xây dựng TP.HCM xác định đủ điều kiện bán nhà ở hình thành trong tương lai. Hành vi này vi phạm khoản 4 Điều 68 Nghị định 339/2026/NĐ-CP.
UBND TP.HCM cũng buộc Công ty Lý Khương phải nộp lại toàn bộ số lợi bất hợp pháp có được từ hành vi vi phạm, bao gồm tiền lãi phát sinh từ số tiền đã thu của khách hàng và số tiền sử dụng sai quy định (nếu có).
Dự án Dream Home Riverside được cấp phép xây dựng từ năm 2020. Chủ đầu tư đã ký hợp đồng và bán khoảng 2.000 căn hộ, thu của khách hàng từ 70% đến 95% giá trị hợp đồng.
Dù cam kết bàn giao nhà vào tháng 8-2024 đối với các hợp đồng ký từ tháng 10-2021, dự án đã ngừng thi công từ năm 2023 đến nay, trễ hạn bàn giao hơn 2 năm.
Nhiều công ty bất động sản khác cũng nợ thuế khủng
Theo công bố của Thuế cơ sở 13, đứng thứ 2 là Công ty TNHH xây dựng Võ Đình (Phan Xích Long, phường Cầu Kiệu) đang nợ thuế hơn 33,2 tỉ đồng. Công ty cổ phần Nova Evergreen (Nguyễn Văn Trỗi, phường Cầu Kiệu) đang nợ thuế hơn 13,7 tỉ đồng. Công ty TNHH dịch vụ thương mại vận tải MPC (Phan Đăng Lưu, phường Cầu Kiệu) nợ hơn 13,7 tỉ đồng.
Tại Thuế cơ sở 14, đứng đầu danh sách là Công ty TNHH địa ốc Đất Lành (Nơ Trang Long, phường Bình Lợi Trung) đang nợ thuế hơn 103,3 tỉ đồng. Đứng thứ 2 là Công ty TNHH xây dựng - đầu tư và kinh doanh địa ốc Tân Vũ Minh (Điện Biên Phủ, phường Gia Định) nợ thuế hơn 41,7 tỉ đồng.
Công ty cổ phần Hưng Đạo Container (Nguyễn Cửu Vân, phường Gia Định) và Công ty cổ phần Việt Nam Thịnh Phát cùng nợ thuế hơn 39 tỉ, còn Công ty cổ phần đầu tư kinh doanh bất động sản Star Beach (phường Thạnh Mỹ Tây) nợ thuế hơn 28 tỉ, Công ty cổ phần đầu tư Richards Holdings (phường Thạnh Mỹ Tây) nợ thuế hơn 22,7 tỉ đồng.
Trong danh sách này cũng còn nhiều công ty bất động sản khác nợ thuế từ 15 - 18 tỉ đồng.
Gần đây nhiều người bất ngờ nhận được thông báo nộp tiền thuế sử dụng đất phi nông nghiệp 2026 dù đã đóng cách đây vài tháng. Thậm chí có người đã bán thửa đất cách đây 5 năm vẫn nhận được thông báo nợ thuế và tiền phạt chậm nộp.
Bộ Tài chính đề xuất áp thuế suất 0,2% với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, cao gần 7 lần mức 0,03% đối với đất ở trong hạn mức.
Khu đấu giá tại xã Sơn Đồng (xã Tiền Yên, huyện Hoài Đức cũ - Hà Nội) có lô được trả tới 133,3 triệu đồng/m², nhưng sau hơn 1 năm vẫn để trống (ảnh chụp đầu năm 2026) - Ảnh: QUANG THẾ
Bộ Tài chính vừa trình Chính phủ dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Đề xuất đất bỏ hoang chịu thuế 0,2%, không áp hạn mức
Đáng chú ý, dự thảo đề xuất bổ sung mức thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Cụ thể, các loại đất này sẽ chịu thuế suất 0,2% và không áp dụng hạn mức.
Với mức đề xuất này, thuế suất đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng sẽ cao gần 7 lần mức 0,03% đang áp dụng với đất ở trong hạn mức.
Bộ Tài chính cho biết việc bổ sung quy định nhằm thực hiện Nghị quyết 21 của Ban Chấp hành Trung ương, hướng tới mục tiêu đến năm 2030 khắc phục tình trạng sử dụng đất lãng phí, đất bỏ hoang.
Theo Bộ Tài chính, Luật Thuế sử dụng đất phi nông nghiệp hiện hành đã có một số quy định nhằm điều tiết việc sử dụng đất tiết kiệm, hiệu quả.
Đối với đất ở, luật áp dụng biểu thuế lũy tiến từng phần: 0,03% đối với diện tích trong hạn mức; 0,07% đối với phần diện tích vượt không quá 3 lần hạn mức và 0,15% đối với phần diện tích vượt trên 3 lần hạn mức.
Đối với đất sản xuất, kinh doanh phi nông nghiệp, thuế suất là 0,03%. Đất sử dụng không đúng mục đích, đất chưa sử dụng theo đúng quy định chịu thuế suất 0,15%, còn đất lấn, chiếm chịu thuế suất 0,2%.
Tuy nhiên luật hiện hành chưa có mức thuế suất riêng đối với trường hợp để đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng.
Các chuyên gia đồng tình với việc đánh thuế cao với đất bỏ hoang - Ảnh: QUANG ĐỊNH
Tính thuế cao để ngăn tiền bớt ‘chôn’ vào đất
Trao đổi với Tuổi Trẻ, GS Đặng Hùng Võ - nguyên Thứ trưởng Bộ Tài nguyên và Môi trường (nay là Bộ Nông nghiệp và Môi trường) - cho rằng cần sớm áp dụng thuế lũy tiến với đất, đặc biệt là đất bỏ hoang, không đưa vào sử dụng.
Theo ông Võ, nhiều quốc gia không chỉ đánh thuế cao với đất bỏ hoang mà còn áp thuế đối với đất sử dụng kém hiệu quả. Mục tiêu là buộc người sở hữu đưa đất vào khai thác hiệu quả, thay vì găm giữ chờ tăng giá.
"Khi chi phí nắm giữ đất tăng, dòng vốn sẽ dịch chuyển sang sản xuất, kinh doanh thay vì tiếp tục 'chôn' trong đất" - ông nhận định.
Tiến sĩ Nguyễn Ngọc Tú - chuyên gia về thuế - cho rằng đất đai là tài nguyên đặc biệt của quốc gia, vì vậy đất bỏ hoang, không đưa vào sử dụng cần chịu mức thuế đủ lớn để người sở hữu không còn động lực găm giữ.
Theo ông Tú, khi phải nộp thuế cao hằng năm đối với đất bỏ hoang, chi phí nắm giữ sẽ tăng lên, từ đó tạo áp lực để người sở hữu đưa đất vào sản xuất, kinh doanh, cho thuê hoặc chuyển nhượng.
Ông Tú cho rằng để kiểm soát hiệu quả việc sử dụng đất, cần hoàn thiện cơ sở dữ liệu quốc gia về đất đai. Khi đó cơ quan quản lý có thể xác định một cá nhân đang sở hữu bao nhiêu thửa đất, ở đâu và diện tích bao nhiêu.
Đây cũng là nền tảng để cơ quan quản lý kiểm soát tình trạng đầu cơ và sử dụng đất lãng phí.
Phó thủ tướng Hồ Quốc Dũng yêu cầu cơ chế tính giá đất và bảng giá đất cần được nghiên cứu, thiết kế phù hợp với điều kiện thực tế của từng địa phương. Đồng thời, nghiên cứu đưa vào Luật Đất đai (sửa đổi) các nguyên tắc về thuế chống đầu cơ và xử lý tình trạng đất bỏ hoang.
Đến nay, Phòng Cảnh sát kinh tế Công an TP.HCM đã khởi tố tổng cộng 37 bị can liên quan đường dây 326 công ty "ma" mua bán 178.357 hóa đơn giá trị gia tăng.
Các bị can bị khởi tố sau khi Công an TP.HCM mở rộng điều tra chuyên án mua bán hóa đơn liên quan Công ty Thái Hưng - Ảnh: Công an TP.HCM
Ngày 23-9, Cơ quan Cảnh sát điều tra Công an TP.HCM cho biết mới đây đã khởi tố bổ sung vụ án, khởi tố, tạm giam thêm 25 bị can để điều tra về các tội "mua bán trái phép hóa đơn" và "trốn thuế".
Đây là kết quả của quá trình mở rộng điều tra chuyên án mua bán hóa đơn liên quan Công ty Thái Hưng và 34 doanh nghiệp khác.
Trước đó qua rà soát nghiệp vụ, Phòng Cảnh sát kinh tế phát hiện Công ty Thái Hưng (327 - 329 Tô Hiến Thành, phường Hòa Hưng) có nhiều dấu hiệu sai phạm, bất thường về việc kê khai, sử dụng hóa đơn nên xác lập chuyên án để đấu tranh.
Qua điều tra, Ban chuyên án xác định Lê Văn Hiền (42 tuổi, ngụ phường Tân Sơn Nhì) là đối tượng chủ mưu, cầm đầu, tổ chức thực hiện hành vi phạm tội.
Cuối tháng 4 năm nay, Cơ quan Cảnh sát điều tra Công an thành phố đã khởi tố vụ án, khởi tố bị can đối với Lê Văn Hiền và 11 đồng phạm để điều tra về tội "phát hành, mua bán trái phép hóa đơn".
Bị can Lê Văn Hiền - Ảnh: Công an TP.HCM
Không dừng lại ở kết quả đấu tranh ban đầu, với quyết tâm đấu tranh đến cùng, làm rõ toàn bộ đường dây, Ban chuyên án tiếp tục mở rộng điều tra, truy xét các cá nhân, pháp nhân và doanh nghiệp có liên quan.
Kết quả điều tra mở rộng xác định từ tháng 12-2021 đến tháng 10-2025, Lê Văn Hiền cùng đồng phạm đã thành lập và mua lại tổng cộng 326 pháp nhân công ty "ma" nhằm phục vụ việc phát hành, bán trái phép hóa đơn giá trị gia tăng để thu lợi bất chính.
Hiền tổ chức các "chân rết" sử dụng số pháp nhân trên để xuất bán trái phép 178.357 hóa đơn giá trị gia tăng cho 17.612 doanh nghiệp, đơn vị trên phạm vi cả nước.
Tổng trị giá hàng hóa, dịch vụ chưa thuế ghi trên hóa đơn là 18.328 tỉ đồng; thuế giá trị gia tăng là 1.585 tỉ đồng; tổng doanh số ghi trên hóa đơn lên đến 19.913 tỉ đồng.
Cơ quan điều tra đánh giá các con số trên cho thấy quy mô đặc biệt lớn của đường dây, với số lượng rất lớn pháp nhân được thành lập, mua lại và sử dụng làm công cụ để phát hành, mua bán trái phép hóa đơn trong thời gian dài, liên quan hàng chục nghìn doanh nghiệp, đơn vị trên cả nước.
Đến nay Cơ quan Cảnh sát điều tra Công an thành phố đã khởi tố tổng cộng 37 bị can liên quan đến vụ án.
Hiện Ban chuyên án đang tiếp tục huy động lực lượng, đẩy mạnh điều tra mở rộng vụ án. Đồng thời tập trung làm rõ toàn bộ hành vi, phương thức, thủ đoạn, vai trò của từng cá nhân và các tổ chức có liên quan để xử lý theo quy định.
Công an TP.HCM cảnh báo doanh nghiệp không mua, bán, sử dụng hóa đơn "khống"
Qua vụ án, Công an TP.HCM khuyến cáo các tổ chức, doanh nghiệp và cá nhân:
Tuyệt đối không tham gia mua, bán, sử dụng hóa đơn “khống”. Các tổ chức, cá nhân phải chấp hành nghiêm quy định pháp luật về hóa đơn, chứng từ. Không thực hiện việc mua, bán, sử dụng hóa đơn không gắn với hoạt động mua bán hàng hóa, cung ứng dịch vụ thực tế.
Các doanh nghiệp cần hoạt động đúng quy định pháp luật; chủ động rà soát, kiểm tra kỹ đối tác kinh doanh, tính pháp lý của hóa đơn đầu vào, tránh việc vô tình hoặc cố ý sử dụng hóa đơn được phát hành từ các công ty “ma”, từ đó phát sinh nguy cơ bị xử lý về thuế hoặc bị xem xét trách nhiệm hình sự theo quy định.
Đồng thời khi phát hiện cá nhân, tổ chức có dấu hiệu thành lập doanh nghiệp không nhằm mục đích hoạt động sản xuất, kinh doanh thực tế; mua bán pháp nhân, chào bán hoặc mua bán hóa đơn bất thường, người dân và cộng đồng doanh nghiệp cần kịp thời thông báo cho cơ quan công an nơi gần nhất để xác minh, ngăn chặn và xử lý.
Phòng Cảnh sát kinh tế Công an TP.HCM vừa triệt phá đường dây sử dụng 361 công ty 'ma' để mua bán hóa đơn và hợp thức hóa việc mua bán trái phép này với số tiền hơn 3.800 tỉ đồng.
Nhiều hộ kinh doanh lo chưa kịp cập nhật quy định cũ, văn bản mới đã ra đời thay thế, lại thường dẫn chiếu sang nhiều văn bản khác, khiến họ nơm nớp lo làm sai.
Nhiều hộ kinh doanh lo lắng khi chính sách thay đổi liên tục. Trong ảnh: tại chợ Bình Tây, TP.HCM - Ảnh: HỮU HẠNH
Mở mắt ra đã thấy thay đổi
Bà V.T.C. - chủ hộ kinh doanh vali, túi xách tại phường Thanh Xuân (Hà Nội) - cho biết hơn 20 năm buôn bán nhưng chưa bao giờ thấy chính sách thay đổi dồn dập như một năm qua. Hàng loạt quy định mới liên quan đến thuế, hóa đơn, kê khai, sổ sách kế toán được ban hành.
Từ khi có chủ trương xóa bỏ thuế khoán theo Nghị quyết 68, bà liên tục đọc báo, theo dõi các chính sách từ khi còn dự thảo để xem hoạt động kinh doanh, việc ghi chép sổ sách và số thuế phải nộp sẽ thay đổi ra sao.
Cuối năm 2025, các luật mới về quản lý thuế, thuế thu nhập cá nhân được ban hành. Sau đó, hàng loạt nghị định, thông tư hướng dẫn dồn dập ra đời.
Theo bà C., chỉ riêng ngưỡng doanh thu chịu thuế cũng thay đổi liên tục. "Cuối năm 2025, tôi thấy bàn từ 100 triệu đồng, rồi dự kiến nâng lên 300 triệu, sau đó là 500 triệu đồng. Khi Quốc hội thông qua thì chốt mức 500 triệu đồng cho năm 2026.
Đến ngày 5-3 mới có Nghị định 68 hướng dẫn. Cuối tháng 4 lại có Nghị định 141 sửa đổi, ngưỡng doanh thu được nâng lên 1 tỉ đồng.
Chính sách thay đổi liên tục chỉ trong vài tháng. Dù thay đổi theo hướng có lợi nhưng hộ kinh doanh chúng tôi theo dõi và đọc chính sách cũng xoay như chong chóng. Nếu làm không đúng quy định thì người nộp thuế có nguy cơ bị phạt", bà C. chia sẻ.
Tương tự, chị M. - chủ cửa hàng bánh ngọt tại phường Giảng Võ (Hà Nội) - cho rằng cái khó không chỉ ở số lượng văn bản, mà còn ở việc các quy định dẫn chiếu sang nhiều văn bản khác.
Hộ kinh doanh phải mở nghị định ra đọc, gặp quy định dẫn sang luật lại phải tìm luật để đọc tiếp.
"Như tôi vừa sản xuất, vừa bán bánh ngọt, doanh thu năm hơn 1 tỉ đồng. Tôi muốn biết mình phải đóng thuế giá trị gia tăng bao nhiêu, thì đọc Nghị định 68 thấy nêu tỉ lệ phần trăm và doanh thu tính thuế thực hiện theo Luật Thuế giá trị gia tăng số 48/2024 và các văn bản hướng dẫn.
Thế là phải mở luật này với 20 trang, 18 điều để xem mình thuộc tỉ lệ thuế là bao nhiêu. Thuế thu nhập cá nhân cũng vậy, nghị định lại dẫn sang Luật Thuế thu nhập cá nhân số 109/2025.
Đọc, đối chiếu, rồi hiểu cho đúng đã rất mệt, chưa nói đến áp dụng. Chúng tôi còn phải kinh doanh, hàng nhập vào - bán ra, tính toán, rồi còn phải lo con cái học hành cùng bao nhiêu việc khác", chị M. bày tỏ.
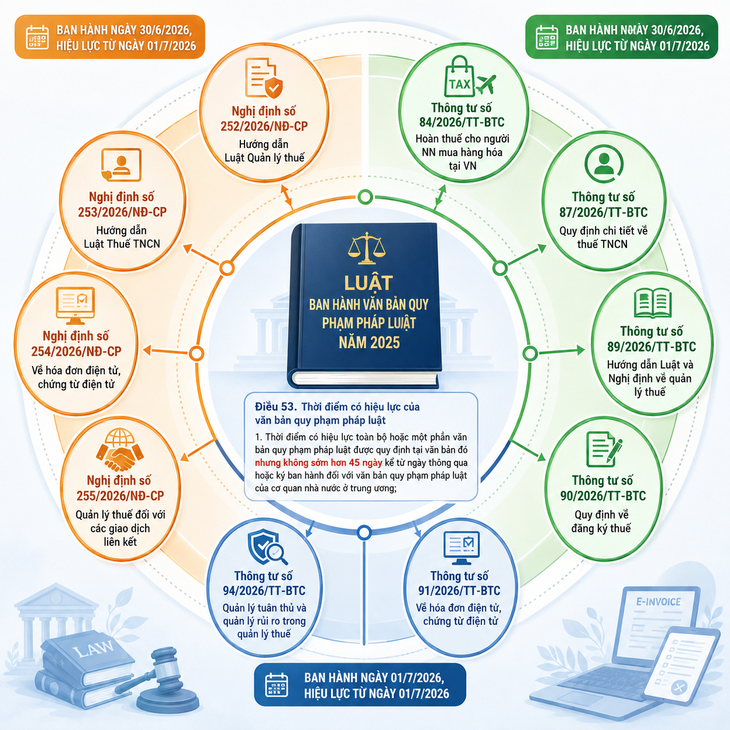
Chỉ trong ngày 30-6, có 4 nghị định và 5 thông tư về thuế được ban hành và có hiệu lực từ 1-7 - Ảnh minh họa: AI
Một ngày 4 nghị định, 5 thông tư
Trao đổi với Tuổi Trẻ, nhiều chuyên gia nhận định thời gian qua nghị định, thông tư được ban hành dồn dập khiến ngay cả người trong ngành cũng khó cập nhật kịp, nhất là những văn bản vừa ban hành đã có hiệu lực.
Luật sư Trần Xoa - Giám đốc Công ty Luật Minh Đăng Quang - cho hay theo Luật Ban hành văn bản quy phạm pháp luật 2025, nguyên tắc chung, văn bản quy phạm pháp luật của cơ quan nhà nước ở Trung ương có hiệu lực không sớm hơn 45 ngày kể từ ngày thông qua hoặc ký ban hành.
Thế nhưng vừa qua, nhiều quy định được ban hành và có hiệu lực khá gấp. Chẳng hạn, chỉ trong ngày 30-6, có đến 4 nghị định gồm số 252, 253, 254 và 255 cùng 5 thông tư số 84, 87, 89, 90, 91 của Bộ Tài chính được ban hành và cùng có hiệu lực từ 1-7.
Ngày 1-7, Bộ Tài chính ban hành hai thông tư nữa là Thông tư 94 về quản lý tuân thủ và quản lý rủi ro trong quản lý thuế, và Thông tư 95 hướng dẫn hiệp định tránh đánh thuế hai lần.
Theo ông Xoa, nghị định, thông tư cần có khoảng thời gian đủ dài, tối thiểu 45 ngày, từ khi ban hành đến khi có hiệu lực để người nộp thuế tiếp cận và chuẩn bị thực hiện.
Cơ quan thuế cũng cần hướng dẫn chi tiết, tập huấn, ghi hình và đưa nội dung lên fanpage, website của Cục Thuế và thuế các tỉnh, thành phố để người nộp thuế, cán bộ thuế có thể xem lại.
Lấy ví dụ Thông tư 89/2026 do Bộ Tài chính ban hành, ông Xoa nói đây là “siêu thông tư thuế” dài kỷ lục với 839 trang. Với độ dài này, kế toán chuyên nghiệp cũng khó đọc hết, hộ kinh doanh càng khó hiểu đầy đủ.
Chưa kể hàng loạt văn bản được ban hành sát ngày có hiệu lực, chỉ đọc cũng không kịp chứ đừng nói đến hiểu. Doanh nghiệp, hộ kinh doanh làm sao kịp lên kế hoạch, điều chỉnh hoạt động theo hướng dẫn mới trong khi sai là bị phạt, bị tính tiền chậm nộp...
Ngay cả giữa các cơ quan thuế cũng có cách hiểu và hướng dẫn khác nhau.
Tháng 4-2026, Tuổi Trẻ từng phản ánh việc một số thuế cơ sở buộc hộ kinh doanh đã đăng ký sử dụng hóa đơn điện tử từ năm 2025 trở về trước phải ngưng sử dụng nếu doanh thu năm 2025 và doanh thu lũy kế từ đầu năm 2026 đến thời điểm xác định nhỏ hơn hoặc bằng 500 triệu đồng.
Trong khi năm 2025, các hộ kinh doanh có doanh thu trên 200 triệu đồng phải mua phần mềm hóa đơn khởi tạo từ máy tính tiền, chuyển từ thuế khoán qua kê khai và sử dụng hóa đơn từ tháng 6-2025.
Sau khi Tuổi Trẻ phản ánh, Cục Thuế đã có văn bản khẳng định không hạn chế các nhu cầu xuất hóa đơn của hộ kinh doanh doanh thu dưới 500 triệu đồng. Thuế cơ sở nào đã ban hành thông báo có nội dung chưa phù hợp phải kịp thời thu hồi, hủy bỏ.
Như vậy, ngay cả cơ quan thuế còn hiểu khác nhau về một vấn đề thì hộ kinh doanh càng khó tránh khỏi lúng túng.
"Tại các hội nghị đối thoại thuế, hộ kinh doanh, doanh nghiệp còn vướng mắc rất nhiều. Nhiều quy định ngay cả kế toán chuyên nghiệp đọc văn bản chưa chắc hiểu, phải đi học mỗi tháng để cập nhật kiến thức thì nói gì đến hộ kinh doanh", ông Xoa nói.
Chỉ trong khoảng 2 năm, 3 luật, 5 nghị định và 7 thông tư liên quan đến thuế được ban hành. Nhiều hộ kinh doanh lúng túng, không biết phải làm thế nào cho đúng, lo sai và sợ bị phạt.
Nếu nguyên nhân tạo ra hồ sơ tồn đọng không được giải quyết thì sau khi chiến dịch kết thúc, những tồn đọng mới lại có thể phát sinh.
Sự chênh lệch giữa cơ chế “gia nhập” và “rút lui” đang đặt ra yêu cầu hoàn thiện pháp luật để doanh nghiệp có thể kết thúc vòng đời một cách nhanh chóng, minh bạch và đúng quy định - Ảnh: QUANG ĐỊNH
Doanh nghiệp ra đời khi nhìn thấy cơ hội và tiềm năng của thị trường, nhưng cũng sẽ có lúc phải rút lui khi hoạt động kinh doanh không còn hiệu quả, không đủ sức cạnh tranh hoặc chủ doanh nghiệp không còn nhu cầu duy trì hoạt động.
Đây là quy luật bình thường của kinh tế thị trường. Vì vậy, bên cạnh tạo thuận lợi cho doanh nghiệp gia nhập, pháp luật cũng cần bảo đảm cơ chế rút lui nhanh chóng, minh bạch và đúng pháp luật.
Tuy nhiên, giữa "gia nhập" và "rút lui" khỏi thị trường đang tồn tại sự bất cân đối đáng kể. Luật Doanh nghiệp 2020 dành một chương với 26 điều về thành lập doanh nghiệp, cùng Nghị định 168/2025 hướng dẫn, trong khi giải thể doanh nghiệp chủ yếu được quy định tại 5 điều, từ Điều 207 - 211.
Thực tế, pháp luật đã khá thông thoáng ở khâu gia nhập thị trường nhưng chưa có một cơ chế tương xứng để doanh nghiệp kết thúc vòng đời pháp lý.
Giải thể doanh nghiệp: điểm nghẽn lớn nhất vẫn nằm ở thủ tục về thuế
Theo số liệu, trong 8 tháng đầu năm 2026 có 40.820 doanh nghiệp hoàn tất thủ tục giải thể, tăng 125,5% so với cùng kỳ năm 2025. Trong khi đó, số doanh nghiệp thành lập mới là 138.097, tăng 7,7%.
Con số doanh nghiệp giải thể tăng mạnh có thể được nhìn nhận từ nhiều góc độ.
Một mặt, đây là dấu hiệu cho thấy áp lực cạnh tranh và quá trình thanh lọc trên thị trường đang diễn ra mạnh mẽ. Mặt khác, một nguyên nhân quan trọng là cơ quan thuế đang tích cực xử lý các hồ sơ giải thể, chấm dứt tình trạng tồn đọng kéo dài trong thời gian trước.
Vấn đề đặt ra là: tại sao hồ sơ giải thể doanh nghiệp lại có thể bị tồn đọng trong thời gian dài?
Một trong những nguyên nhân chủ yếu nằm ở thủ tục thuế. Theo quy định tại Điều 208 Luật Doanh nghiệp, sau khi doanh nghiệp thông qua quyết định giải thể, trong thời hạn 7 ngày làm việc phải gửi quyết định giải thể đến các cơ quan chức năng và các bên liên quan.
Sau khi hoàn thành việc thanh toán các khoản nợ và chi phí giải thể, nếu hết thời hạn 180 ngày kể từ ngày cơ quan đăng ký kinh doanh nhận được quyết định giải thể mà không có ý kiến phản đối bằng văn bản của doanh nghiệp hoặc bên có liên quan, thì cơ quan đăng ký kinh doanh cập nhật tình trạng pháp lý của doanh nghiệp trên Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp.
Đó là quy trình trên lý thuyết. Nhưng trên thực tế, doanh nghiệp muốn hoàn tất việc giải thể còn phải trải qua một bước quan trọng và khó khăn: hoàn tất thủ tục về thuế.
Thông tư 90/2026 của Bộ Tài chính quy định trong thời hạn 5 ngày làm việc kể từ ngày doanh nghiệp nộp hồ sơ giải thể, cơ quan thuế phải kiểm tra tình trạng thuế. Nếu doanh nghiệp không còn nợ thuế thì cơ quan thuế ban hành thông báo chấm dứt hiệu lực mã số thuế. Sau đó doanh nghiệp mới tiếp tục hoàn tất thủ tục tại cơ quan đăng ký kinh doanh để chính thức chấm dứt tư cách pháp lý.
Như vậy, trên thực tế, thủ tục tại cơ quan thuế đang trở thành một "nút thắt" quan trọng trong quá trình giải thể doanh nghiệp.
Một doanh nghiệp có thể không còn hoạt động, không còn doanh thu, không còn nhu cầu kinh doanh, nhưng nếu thủ tục thuế chưa hoàn tất thì doanh nghiệp vẫn không thể chính thức kết thúc vòng đời pháp lý của mình. Doanh nghiệp rơi vào tình trạng "tiến thoái lưỡng nan": hoạt động thì không còn hiệu quả, nhưng muốn giải thể cũng không xong.
Đáng nói hơn, không phải mọi hồ sơ giải thể đều phức tạp. Có những doanh nghiệp hoạt động trong thời gian ngắn, chưa phát sinh doanh thu, không có nợ thuế và cũng không có vi phạm về thuế. Đối với những trường hợp như vậy, nếu vẫn áp dụng một quy trình kiểm tra kéo dài như đối với những doanh nghiệp có hoạt động kinh doanh phức tạp thì chi phí tuân thủ sẽ trở thành gánh nặng không cần thiết.
Trách nhiệm của cơ quan quản lý đến đâu?
Người dân làm thủ tục về thuế - Ảnh: THANH HƯƠNG
Ngày 8-5-2026, Cục Thuế ban hành Quyết định số 595/QĐ-CT về chiến dịch làm sạch dữ liệu về thuế. Chiến dịch tập trung rà soát, chuẩn hóa dữ liệu người nộp thuế, đặc biệt là các trường hợp ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không còn hoạt động tại địa chỉ đăng ký. Một trong những mục tiêu được đặt ra là xử lý kịp thời các hồ sơ giải thể, chấm dứt hoạt động, không để kéo dài.
Đây là một chủ trương cần thiết. Một cơ sở dữ liệu thuế chính xác không chỉ giúp cơ quan nhà nước quản lý tốt hơn, mà còn góp phần phòng ngừa việc lợi dụng pháp nhân doanh nghiệp để gian lận thuế, mua bán hóa đơn hoặc thực hiện các hành vi vi phạm pháp luật.
Tuy nhiên, làm sạch dữ liệu không thể chỉ là một chiến dịch xử lý hồ sơ tồn đọng. Nếu nguyên nhân tạo ra hồ sơ tồn đọng không được giải quyết thì sau khi chiến dịch kết thúc, những tồn đọng mới hoàn toàn có thể tiếp tục phát sinh.
Vì vậy, bên cạnh trách nhiệm của người nộp thuế, cần đặt ra một cách rõ ràng trách nhiệm của cơ quan quản lý nhà nước trong việc tiếp nhận, hướng dẫn và giải quyết hồ sơ.
Luật Doanh nghiệp quy định khá rõ trách nhiệm của cơ quan đăng ký kinh doanh khi giải quyết hồ sơ thành lập doanh nghiệp: trong thời hạn 3 ngày làm việc kể từ ngày nhận được hồ sơ hợp lệ, cơ quan đăng ký kinh doanh phải cấp hoặc từ chối cấp giấy chứng nhận đăng ký doanh nghiệp và phải nêu rõ lý do nếu từ chối.
Trong khi đó, đối với thủ tục giải thể, cơ chế trách nhiệm và chế tài đối với việc cơ quan thuế chậm giải quyết hồ sơ chưa tương xứng. Đây là một khoảng trống cần được khắc phục.
Không thể yêu cầu doanh nghiệp phải tuân thủ thời hạn, nghĩa vụ và chế tài một cách nghiêm ngặt nhưng lại thiếu một cơ chế trách nhiệm tương ứng đối với cơ quan công quyền khi giải quyết hồ sơ của doanh nghiệp.
Đặc biệt, trong quá trình giải quyết hồ sơ, nếu cơ quan thuế yêu cầu doanh nghiệp cung cấp thêm tài liệu thì những yêu cầu này cần phải có căn cứ pháp lý rõ ràng, được thể hiện minh bạch và nằm trong phạm vi cần thiết để xác định nghĩa vụ thuế.
Không nên để doanh nghiệp rơi vào tình trạng phải cung cấp những tài liệu ngoài phạm vi pháp luật quy định hoặc phải đi lại nhiều lần chỉ để hoàn thành một thủ tục hành chính.
Cần hoàn thiện một khung pháp lý riêng về giải thể doanh nghiệp
Luật Doanh nghiệp sửa đổi vừa được Quốc hội thông qua sẽ đặt ra nhu cầu tiếp tục hoàn thiện các văn bản hướng dẫn thi hành. Đây cũng là thời điểm phù hợp để xây dựng một khung pháp lý đầy đủ và thống nhất về giải thể doanh nghiệp.
Nếu Nhà nước đã xây dựng cơ chế để doanh nghiệp gia nhập thị trường nhanh chóng, đơn giản và thuận lợi thì cũng cần có một cơ chế tương tự để doanh nghiệp rút lui.
Một doanh nghiệp không còn nhu cầu tồn tại cần được giải thể nhanh chóng, minh bạch và êm thấm, thay vì phải tồn tại nhiều năm trên hệ thống trong trạng thái "không hoạt động nhưng chưa giải thể".
Các quy định liên quan đến giải thể hiện đang nằm rải rác ở nhiều văn bản, đặc biệt là các quy định về thuế. Vì vậy, cần nghiên cứu tập hợp và thống nhất các quy định này trong một văn bản hướng dẫn có tính liên ngành, qua đó tránh tình trạng mỗi cơ quan hiểu và áp dụng một cách khác nhau.
4 kiến nghị
Thứ nhất, phải quy định rõ thời hạn và trách nhiệm của cơ quan thuế khi giải quyết hồ sơ giải thể doanh nghiệp. Hết thời hạn mà cơ quan thuế không có phản hồi hoặc không xác định được nghĩa vụ thuế còn tồn tại thì cần có cơ chế pháp lý để doanh nghiệp không phải chờ đợi vô thời hạn như hiện nay.
Thứ hai, cần phân loại doanh nghiệp theo mức độ rủi ro về thuế. Đối với doanh nghiệp siêu nhỏ, doanh nghiệp chưa phát sinh doanh thu hoặc có hoạt động kinh doanh đơn giản, thủ tục giải thể cần được thiết kế đơn giản, nhanh chóng hơn. Đối với doanh nghiệp có dấu hiệu rủi ro cao, cơ quan thuế có thể thực hiện kiểm tra sâu hơn.
Thứ ba, cần nghiên cứu chính sách xử lý đối với các khoản nợ thuế và tiền phạt khó thu, nhất là những trường hợp doanh nghiệp thực tế đã chấm dứt hoạt động nhưng vẫn tồn tại kéo dài trên hệ thống. Điều này vừa giúp doanh nghiệp kết thúc vòng đời pháp lý, vừa giảm áp lực quản lý đối với cơ quan thuế.
Thư tư, xây dựng chế tài xử phạt vi phạm hành chính về thuế căn cứ vào quy mô của doanh nghiệp, cần có mức xử phạt hợp lý đối với doanh nghiệp siêu nhỏ và hộ kinh doanh.
Một môi trường kinh doanh lành mạnh không chỉ được đánh giá bằng số lượng doanh nghiệp mới thành lập, mà còn phải được đánh giá bằng khả năng giúp doanh nghiệp hoàn tất đầy đủ vòng đời của mình: "sinh - lão - bệnh - tử".
Khi doanh nghiệp có thể gia nhập thị trường dễ dàng, hoạt động trong một môi trường minh bạch, và khi không còn khả năng hoặc nhu cầu kinh doanh thì có thể rút lui nhanh chóng, đó mới thực sự là một môi trường kinh doanh thuận lợi.
Cần phân loại để tránh "cá mè một lứa"
Một trong những vấn đề cần được cải cách là phương thức kiểm tra, quản lý thuế đối với doanh nghiệp giải thể.
Hiện nay các chế tài xử phạt vi phạm hành chính được xây dựng áp dụng chung cho tất cả doanh nghiệp, không phân biệt quy mô, những doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và vừa với mức độ tuân thủ kém cũng như chi phí tuân thủ hạn chế cần được áp dụng mức xử phạt thấp hơn so với những doanh nghiệp có quy mô lớn, khi đó tình trạng "mở doanh nghiệp vài triệu, mà 'khai tử' lại tốn cả trăm triệu"mới không còn xảy ra.
Trong quá trình xử lý hồ sơ cơ quan thuế cũng không thể áp dụng cùng một quy trình đối với một doanh nghiệp chưa từng phát sinh doanh thu, không có hóa đơn, không có lao động và không có nợ thuế với một doanh nghiệp đã hoạt động nhiều năm, có doanh thu lớn, nhiều giao dịch và có dấu hiệu rủi ro về thuế.
Việc đánh đồng tất cả doanh nghiệp vào cùng một quy trình kiểm tra sẽ khiến những hồ sơ đơn giản cũng phải trải qua các bước xử lý tương tự hồ sơ phức tạp, làm gia tăng thời gian và chi phí tuân thủ.
Giải thể doanh nghiệp sẽ thuận lợi khi doanh nghiệp chủ động với các nghĩa vụ, còn cơ quan quản lý chủ động theo dõi, nhắc nhở và có cách xử lý phù hợp với những trường hợp sơ suất.
Ngừng hoạt động nhiều năm, không doanh thu, không nợ thuế, nhiều doanh nghiệp vẫn phải “sống lại”, nộp vài chục triệu đồng và hoàn tất hàng trăm tờ khai, báo cáo mới có thể đóng mã số thuế.
Nhiều doanh nghiệp đã ngừng hoạt động hàng chục năm nay nhưng phát sinh vài chục triệu đồng tiền thuế và hồ sơ, giấy tờ để đi đóng mã số thuế - Ảnh: HỮU HẠNH
Chia sẻ với Tuổi Trẻ, bà T.H.H. (phường Cầu Giấy, Hà Nội) cho biết ngày 4-9, bà đến gặp cán bộ Thuế cơ sở 5 (Thuế TP Hà Nội) để làm thủ tục liên quan đến mã số thuế của công ty mà bà làm giám đốc, đã ngừng hoạt động từ năm 2017.
Doanh nghiệp đã 'ngưng thở' nhiều năm, yêu cầu sống lại rồi mới được chết
Công ty được thành lập từ năm 2007. Đến năm 2017, do kinh doanh khó khăn, bà làm thủ tục tạm dừng hoạt động. Năm 2018, doanh nghiệp tiếp tục đăng ký tạm ngừng lần 2 và từ đó đến nay không hoạt động trở lại. "Không có hoạt động kinh doanh, doanh thu không phát sinh, nợ thuế cũng không có", bà H. nói.
Tuy nhiên, theo thông báo của cơ quan thuế, từ 2021 đến nay doanh nghiệp đang ở tình trạng không hoạt động tại địa chỉ đăng ký.
Bà H. cho rằng trước đây công ty đăng ký địa chỉ tại căn hộ chung cư của gia đình. Sau đó quy định không cho phép sử dụng chung cư làm địa chỉ kinh doanh nên có thể cơ quan thuế đến kiểm tra không thấy biển hiệu. Từ đó, doanh nghiệp bị xác định doanh nghiệp không hoạt động ở địa chỉ đăng ký.
Sau buổi làm việc với cơ quan thuế, bà H. được thông báo phải nộp khoảng 60 triệu đồng, phát sinh trong thời gian doanh nghiệp đã ngừng hoạt động. Đây mới chỉ là số tiền cơ quan thuế tạm tính, chưa phải số cuối cùng.
Trong đó, khoảng 10 triệu đồng lệ phí môn bài; 11,5 triệu đồng tiền phạt liên quan đến tờ khai lệ phí môn bài; 11,5 triệu đồng do không nộp tờ khai thuế giá trị gia tăng; 11,5 triệu đồng liên quan đến báo cáo tài chính và quyết toán thuế thu nhập doanh nghiệp; khoảng 20 triệu đồng do không báo cáo tình hình sử dụng hóa đơn, cùng tiền chậm nộp khoảng 4 triệu đồng...
Bà H. cho biết muốn nộp các khoản tiền trên nhưng chưa thể đóng được mã số thuế ngay. Theo hướng dẫn của cơ quan Thuế cơ sở 5, bà còn phải hoàn thiện báo cáo tình hình sử dụng hóa đơn, quyết toán thuế từ năm 2007 đến lúc tạm dừng kinh doanh năm 2018.
"Trong những năm còn hoạt động, doanh nghiệp đều quyết toán thuế và đã nộp hồ sơ lên cơ quan thuế. Nhưng để đóng mã số thuế, tôi phải hoàn thiện báo cáo quyết toán từ khi thành lập doanh nghiệp, sau đó cơ quan thuế kiểm tra" - bà cho biết.
Theo bà, chứng từ, sổ sách và cả hóa đơn vẫn được lưu giữ đầy đủ. Tuy nhiên, việc hoàn tất thủ tục đóng mã số thuế cho một doanh nghiệp đã ngừng hoạt động gần 10 năm nay sẽ mất nhiều thời gian và công sức.
"Doanh nghiệp đã ngừng thở nhiều năm nay, giờ buộc phải sống dậy để rồi được cho chết lại. Chính sách thành lập doanh nghiệp khá thuận lợi, còn đóng lại sao khó khăn đến thế" - bà H. than thở.
Bà cũng thừa nhận lỗi khi không làm thủ tục đóng mã số thuế. Do bà hiểu biết không đầy đủ khi nghĩ rằng doanh nghiệp không hoạt động, không phát sinh doanh thu, không xuất hóa đơn thì một thời gian sẽ được xóa sổ.
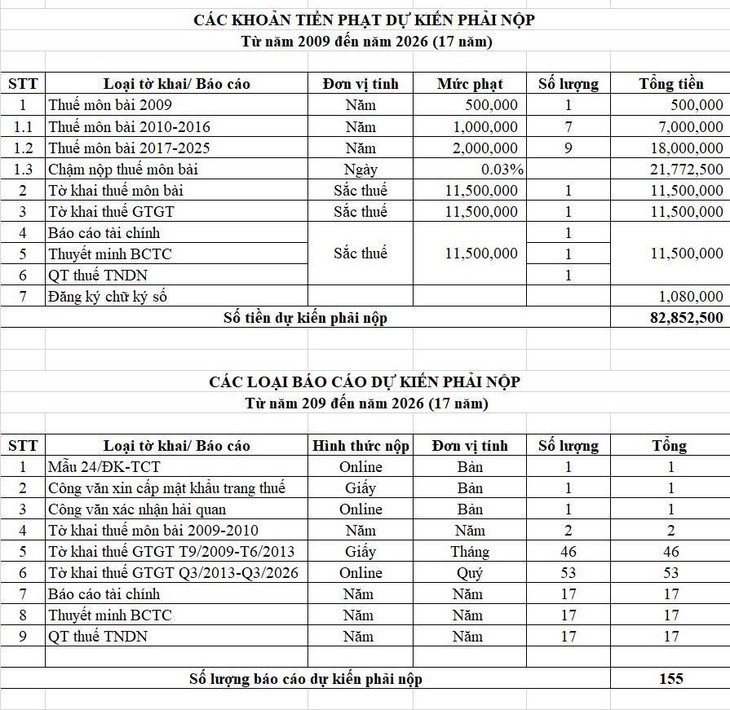
Dự kiến số tiền thuế và tờ khai mà ông M. sẽ phải hoàn tất để đóng mã số thuế doanh nghiệp sau 17 năm mở ra mà không hoạt động - Ảnh: NVCC
17 năm không hoạt động: phải nộp hơn 82 triệu đồng và 155 tờ khai
Tương tự, ông M. (Hà Nội) đang tìm cách hoàn tất thủ tục đóng mã số thuế cho doanh nghiệp đã "chết" từ 17 năm trước.
Năm 2009, ông đăng ký thành lập Công ty TNHH N.G. Tuy nhiên do nhiều lý do, công ty đã ngừng hoạt động ngay sau khi nhận giấy chứng nhận đăng ký doanh nghiệp.
Sau 17 năm thành lập, doanh nghiệp không có hoạt động kinh doanh, không tạo ra doanh thu và không xuất một tờ hóa đơn trong suốt thời gian tồn tại. Số thuế phải nộp là bằng 0.
Tuy nhiên mới đây, ông M. nhận được tin nhắn của cơ quan thuế mời lên để hoàn tất thủ tục đóng mã số thuế.
Ông cho biết rất sốc khi nhận bảng kê tổng số tiền phải nộp dự kiến 82,8 triệu đồng. Đáng chú ý, tổng số báo cáo và tờ khai phải hoàn thiện lên tới 155.
Trong đó, 46 tờ khai thuế giá trị gia tăng theo tháng và 53 tờ khai theo quý. Đồng thời ông phải hoàn thiện 17 bộ báo cáo tài chính, 17 thuyết minh báo cáo tài chính và 17 tờ khai quyết toán thuế thu nhập doanh nghiệp.
Chiều 4-9, trao đổi với báo chí, lãnh đạo Cục Thuế cho biết đã nắm được những vướng mắc của doanh nghiệp, hộ và cá nhân kinh doanh trong quá trình hoàn tất thủ tục đóng mã số thuế.
Đặc biệt những khó khăn của các trường hợp không phát sinh doanh thu, hóa đơn, không có nợ thuế và người nộp thuế cũng không còn nhu cầu sản xuất, kinh doanh.
Hiện Cục Thuế đang tiếp tục rà soát các vướng mắc về chính sách, nghĩa vụ thuế, nghiên cứu và báo cáo cấp có thẩm quyền các giải pháp phù hợp.
Mục tiêu là tạo điều kiện để doanh nghiệp, người nộp thuế đang ngừng hoạt động nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế sớm hoàn thành nghĩa vụ.
Chủ một doanh nghiệp đã đóng hơn 80 triệu đồng nhưng thủ tục giải thể doanh nghiệp vẫn chưa xong. Để hoàn tất khai tử pháp nhân 'đắp chiếu' từ năm 2013 này, tổng số tiền thực tế ước tính có thể chạm ngưỡng 100 triệu đồng.
Giải thể doanh nghiệp sẽ thuận lợi khi doanh nghiệp chủ động với các nghĩa vụ, còn cơ quan quản lý chủ động theo dõi, nhắc nhở và có cách xử lý phù hợp với những trường hợp sơ suất.
Doanh nghiệp cũng cần có trách nhiệm thực hiện đầy đủ các nghĩa vụ báo cáo định kỳ, bất kể tình hình kinh doanh - Ảnh: QUANG ĐỊNH
Trước tình huống nhiều doanh nghiệp Việt Nam gặp khó khi giải thể do phải xử lý các khoản chi phí tồn đọng, GS.TS Vũ Minh Khương (Trường Chính sách công Lý Quang Diệu, Đại học Quốc giaSingapore) nhận định đây là sơ suất từ cả hai phía.
Theo đó, doanh nghiệp có thể chưa hiểu rõ các nghĩa vụ cần hoàn thành, dẫn đến chi phí phát sinh, trong khi cơ quan quản lý chưa theo sát, nhắc nhở và cần có cách xử lý phù hợp với những trường hợp thực sự do sơ suất.
Một bên sơ suất không đóng và một bên sơ suất không nhắc?
Trao đổi với Tuổi Trẻ về bài học quản trị doanh nghiệp của Singapore, GS.TS Vũ Minh Khương cho hay việc mở doanh nghiệp ở Singapore tương đối dễ, nhưng đi cùng với đó là yêu cầu cao về trách nhiệm trong suốt quá trình hoạt động.
"Tại Singapore, mở doanh nghiệp dễ, nhưng trước hết phải đảm bảo tính trung thực. Tức là khi mở doanh nghiệp, bạn phải thật sự muốn làm doanh nghiệp", ông Khương nói.
Thứ hai là trách nhiệm. Hằng năm, doanh nghiệp phải thực hiện đầy đủ các nghĩa vụ báo cáo, bất kể tình hình kinh doanh ra sao.
Điều thứ ba là tính thực chất. Thông qua việc cập nhật tình hình hoạt động, doanh nghiệp giúp hệ thống quản lý có cơ sở để đưa ra những khuyến khích hoặc nhắc nhở phù hợp.
Về tình huống doanh nghiệp muốn giải thể nhưng vướng mắc nhiều chi phí ở Việt Nam, ông Khương cho rằng đây là sơ suất từ cả hai phía.
Về phía cơ quan quản lý, hệ thống chưa có cơ chế theo dõi, nhắc nhở doanh nghiệp đầy đủ, dẫn đến trường hợp doanh nghiệp nợ thuế kéo dài hàng chục năm nhưng không được nhắc nhở, xử lý kịp thời.
Trong khi đó, tại Singapore, các nghĩa vụ của doanh nghiệp được hệ thống theo dõi và nhắc nhở định kỳ. Về phía doanh nghiệp, việc thực hiện nghĩa vụ báo cáo cũng không phụ thuộc vào tình hình kinh doanh.
"Tại Singapore, các báo cáo này đều có mẫu sẵn. Dù doanh nghiệp đang hoạt động hiệu quả, không hiệu quả hay đang 'ngủ quên' để chờ cơ hội thì vẫn phải thực hiện nghĩa vụ báo cáo", ông nói.
Theo ông Khương, doanh nghiệp hoạt động không hiệu quả không đồng nghĩa với việc được bỏ qua các nghĩa vụ tài chính. "Riêng về vấn đề nợ thuế, đây là việc phải sòng phẳng. Nếu không đóng thuế thì đúng là nợ thuế, một đồng cũng tính."
Tại Singapore, các khoản thuế chậm nộp cũng có thể phát sinh tiền phạt chậm nộp. Tuy nhiên, trong một số trường hợp, doanh nghiệp có thể đề nghị cơ quan thuế xem xét miễn, giảm khoản phạt theo các điều kiện nhất định.
"Như vậy, vấn đề nhiều doanh nghiệp Việt Nam muốn giải thể nhưng phải xử lý các khoản nợ thuế, các khoản phạt kèm theo cần được nhìn dưới góc độ là sơ suất của hai bên: hệ thống chưa chặt chẽ và doanh nghiệp cũng có thể là do sơ suất chứ không cố ý", ông Khương nói.
Ông cho rằng hệ thống quản lý cần được thiết kế để phân biệt giữa những trường hợp cố tình vi phạm và những trường hợp sơ suất.
Công thức "90 + 9 + 1" của Singapore
Trong đó, 90% là những trường hợp cơ bản chấp hành, 9% là sơ suất và 1% là cố ý vi phạm, lạm dụng. Đây là cách nhìn nhằm thiết kế một hệ thống quản lý có khả năng tạo niềm tin giữa Nhà nước và doanh nghiệp.
Hệ thống được tạo ra để thưởng người làm tốt, tạo ra lòng tin giữa hệ thống và doanh nghiệp. Khi làm việc với nhau, cả hai bên đều cảm thấy quý nhau hơn. Doanh nghiệp tin hệ thống hơn, đặc biệt là về thuế, và hệ thống cũng thấy tin doanh nghiệp hơn.
GS.TS Vũ Minh Khương (Trường Chính sách công Lý Quang Diệu, Đại học Quốc gia Singapore) - Ảnh: HOÀNG TRIỀU
Mở dễ, đóng cũng phải có trách nhiệm
Theo GS.TS Vũ Minh Khương, không chỉ khi thành lập mà trong suốt vòng đời doanh nghiệp, chủ doanh nghiệp phải có trách nhiệm với quyết định của mình.
"Việc mở doanh nghiệp ở cả Singapore và Việt Nam đều tương đối dễ, nhanh, nhưng còn lúc cần đóng, giải thể thì sao?", ông đặt vấn đề.
Theo ông Khương, việc đóng doanh nghiệp sẽ thuận lợi hơn nếu doanh nghiệp hoạt động thực chất, khi nhận thấy mô hình không hiệu quả thì chủ động đóng và giải quyết đầy đủ các nghĩa vụ còn lại.
"Việc đóng doanh nghiệp sẽ rất dễ dàng nếu doanh nghiệp thành thực. Khi thấy mình làm không hiệu quả thì cần đóng ngay và phải sòng phẳng chuyện đóng thuế. Cần tránh việc mở doanh nghiệp nhưng hoạt động lay lắt, đình trệ."
Ở chiều ngược lại, cơ quan quản lý cũng cần tạo điều kiện để những doanh nghiệp hoạt động thực chất có thể gia nhập và rời khỏi thị trường thuận lợi hơn.
"Có những người khi vào họ muốn làm nhưng không thấy cơ hội thì họ lại ra, họ đóng doanh nghiệp và làm cái khác, không sao cả. Nhưng tạo điều kiện không có nghĩa là xóa nợ", ông Khương nói.
Theo ông, điều cần thiết là thiết kế một cơ chế lành mạnh, vừa khuyến khích những doanh nghiệp thực sự muốn làm ăn, vừa có cách xử lý hợp lý đối với những trường hợp sơ suất.
"Đóng cũng rất dễ nhưng phải là cơ chế làm cho lành mạnh. Người tốt thực sự thì tạo điều kiện, còn người sơ suất thì thông cảm và giải quyết cho một lần. Vì vậy, việc mở doanh nghiệp không cần khuyến khích mở ào ào mà không có trách nhiệm", ông Khương nhấn mạnh.
Thủ tục lập doanh nghiệp hiện vô cùng thông thoáng, nhưng quy trình giải thể một pháp nhân đã ngừng hoạt động, thậm chí có doanh nghiệp chưa phát sinh bất kỳ hóa đơn nào, lại là hành trình gian nan với chi phí rất cao.
Do chính sách có hiệu lực từ ngày 24-8, không ít doanh nghiệp, hộ kinh doanh lúng túng với những tính toán dịp cuối năm.
Để được giảm 30% thuế, hộ kinh doanh, doanh nghiệp mong không phải làm thêm thủ tục gì - Ảnh: T.T.D
Quốc hội đã có nghị quyết giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp phải nộp trong kỳ tính thuế năm 2026 và 2027 đối với hộ, cá nhân kinh doanh và doanh nghiệp có doanh thu không quá 10 tỉ đồng/năm.
Chính sách có hiệu lực từ ngày 24-8 khiến nhiều hộ kinh doanh, doanh nghiệp đã kê khai, tạm nộp thuế từ đầu năm băn khoăn về số thuế phải nộp hai quý cuối năm.
Hộ kinh doanh đã tạm nộp 2 quý, từ nay đến hết năm tính giảm ra sao?
Ông N.V.D. - chủ hộ kinh doanh gạch và thiết bị vệ sinh tại Việt Trì (tỉnh Phú Thọ) - cho biết doanh thu bình quân khoảng 300 triệu đồng/tháng. Sau khi trừ chi phí giá vốn, thuê mặt bằng, điện, thu nhập tính thuế khoảng 28 triệu đồng/tháng. Số thuế thu nhập cá nhân phải nộp khoảng 4,76 triệu đồng/tháng.
Với giảm 30%, mỗi tháng số thuế được giảm khoảng 1,4 triệu đồng, số còn phải nộp khoảng 3,36 triệu đồng. Ông D. cho biết đã kê khai, tạm nộp thuế thu nhập cá nhân hai quý đầu năm.
"Nay chính sách giảm thuế đã có hiệu lực. Quý 3 và quý 4 sẽ nộp bao nhiêu để được hưởng lợi kịp thời?", ông D. đặt câu hỏi.
Tương tự, ông K.V.P. - giám đốc công ty chuyên về xây dựng kết cấu thép nhà xưởng tại Hà Nội - đánh giá việc giảm 30% thuế giúp doanh nghiệp có thêm dòng tiền để đầu tư, nhất là trong bối cảnh tiếp cận vốn khó khăn và lãi suất vay tăng cao.
Ông P. đề xuất doanh nghiệp được tự xác định số thuế giảm mà không phải làm thêm thủ tục, giấy tờ. Tuy nhiên, điều ông băn khoăn là nếu những tháng cuối năm doanh thu tăng cao khiến tổng doanh thu cả năm vượt 10 tỉ đồng, khoản thuế đã tạm giảm trước đó có bị tính chậm nộp hoặc xử phạt hay không?
"Không giảm tiền thuế quý 3, doanh nghiệp sẽ bị thiệt. Nhưng nếu giảm rồi cuối năm doanh thu vượt ngưỡng, mà lại bị phạt chậm nộp hay bị phạt, doanh nghiệp cũng rất lo", ông P. nêu.
Theo Bộ Tài chính, hộ kinh doanh có thể vào eTax để tự khai, tự nộp và tự giảm 30% thuế - Ảnh: NAM TRẦN
Sẽ có hướng dẫn cụ thể, không phải thêm thủ tục
Trao đổi với Tuổi Trẻ, đại diện Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) cho biết đang hoàn thiện dự thảo nghị định hướng dẫn giảm 30% thuế. Dự kiến nghị định sẽ trình Chính phủ và ban hành trong tháng 10 tới.
"Tinh thần là người nộp thuế không phải làm bất cứ thủ tục gì thêm để được giảm 30% thuế. Nguyên tắc người nộp thuế tự khai, tự nộp và tự chịu trách nhiệm. Nếu số thuế phải nộp là 10 đồng thì sau khi giảm 30%, số thực tế phải nộp còn 7 đồng", vị này cho biết.
Bộ Tài chính tính toán có tới 99,86% cá nhân, hộ kinh doanh và trên 81,11% doanh nghiệp được giảm 30% tiền thuế thu nhập cá nhân và thu nhập doanh nghiệp trong năm 2026 - 2027.
Để được hưởng chính sách này, hộ kinh doanh, cá nhân kinh doanh căn cứ doanh thu năm trước liền kề nếu không quá 10 tỉ đồng và dự kiến doanh thu trong kỳ tính thuế năm 2026 và 2027 cũng không quá 10 tỉ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế thu nhập cá nhân theo quý.
Kết thúc kỳ tính thuế, trường hợp tổng doanh thu thực tế trong năm 2026, 2027 vượt 10 tỉ đồng thì kê khai, quyết toán và nộp đủ số tiền thuế thiếu. Phần thuế phải nộp thêm do vượt ngưỡng này không bị tính tiền chậm nộp.
Trường hợp nộp thừa, cuối năm sẽ được bù trừ, hoàn trả theo quy định.
Đối với doanh nghiệp, cơ chế cũng tương tự. Doanh nghiệp dự kiến doanh thu năm 2026, 2027 không quá 10 tỉ đồng được xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp theo quý.
Doanh nghiệp dự kiến doanh thu trong năm 2026, 2027 nếu không quá 10 tỉ đồng thì tự xác định số thuế được giảm khi tạm nộp thuế thu nhập doanh nghiệp hàng quý.
Trường hợp tổng doanh thu thực tế vượt 10 tỉ đồng thì doanh nghiệp kê khai, nộp thuế theo quy định.
Bộ Tài chính lưu ý, quy định giảm thuế không áp dụng với các công ty con, công ty có quan hệ liên kết.
Chiều 24-8, với 480/481 đại biểu có mặt tán thành, Quốc hội đã thông qua nghị quyết về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp.
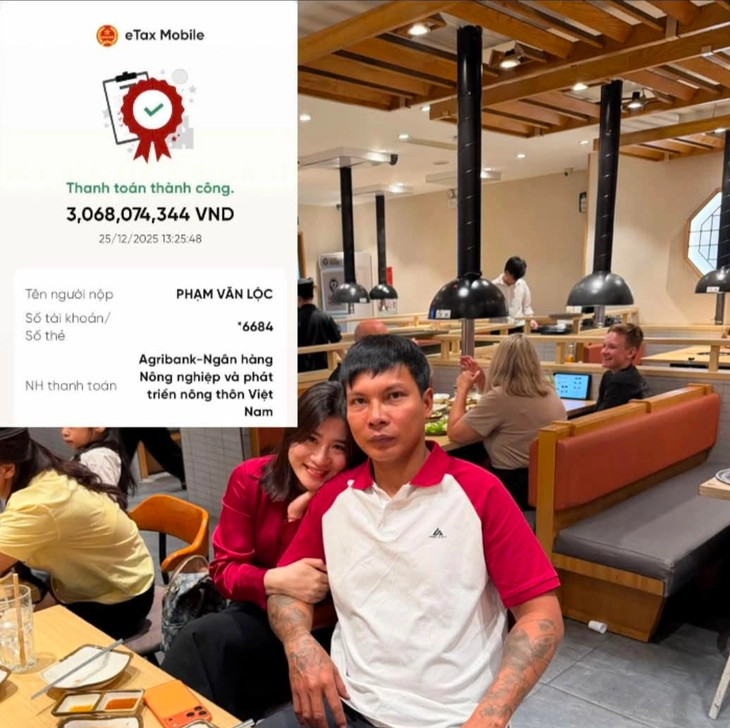
Những ngày qua, thông tin 'Lộc Fuho' khoe đã nộp thuế hơn 3 tỉ đồng thu hút sự chú ý của cư dân mạng. Tuổi Trẻ đã liên hệ với cơ quan thuế để xác minh thông tin trên.
"Lộc Fuho" - Phạm Văn Lộc - khoe biên lai nộp thuế thu nhập cá nhân hơn 3 tỉ đồng trên mạng xã hội - Ảnh: Facebook nhân vật
Cụ thể, vài ngày trước trên trang Facebook Công ty Lộc Fuho, Phạm Văn Lộc - biệt danh trên mạng "Lộc Fuho" - bất ngờ khoe đã đóng thuế hơn 3 tỉ đồng kèm ảnh chụp màn hình ứng dụng thuế điện tử Etax Mobile.
Người phụ hồ đóng thuế nhiều nhất Việt Nam là "Lộc Fuho"?
Thông tin trên lập tức thu hút sự chú ý của người dùng mạng xã hội, được nhiều trang mạng dẫn lại với lượng người xem khá lớn. Không ít người dùng mạng nhận định "Lộc Fuho" là người phụ hồ đóng thuế "khủng" nhất Việt Nam. Tuy nhiên, cũng có không ít ý kiến hoài nghi tính chân thật của sự việc.
Theo bài đăng ngày 18-8, "Lộc Fuho" khoe số thuế hơn 3 tỉ đồng được anh đóng từ cuối năm 2025.
Nhân vật này bày tỏ hãnh diện và vui mừng khi tham gia đóng thuế cho đất nước ngày càng phát triển. Đồng thời "bật mí" rằng trong năm nay cứ 3 tháng anh lại đóng thuế 1 lần.
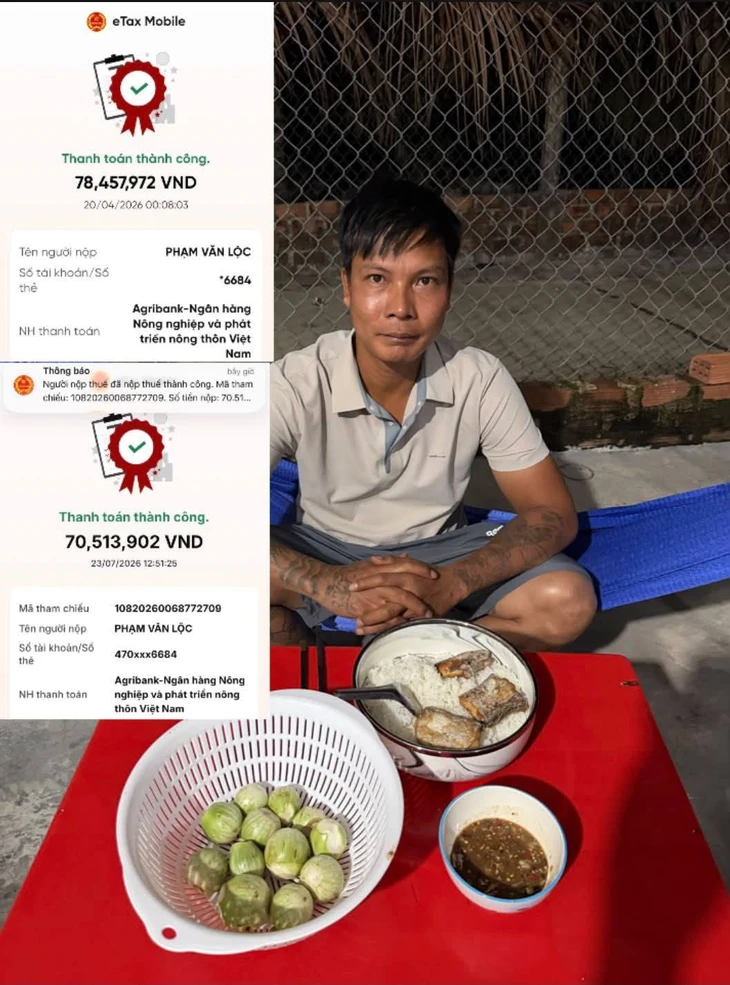
Sau đó, ngày 20-8, "Lộc Fuho" tiếp tục đăng ảnh chụp màn hình thể hiện đã nộp thuế 2 lần vào các ngày 20-4 và 23-7-2026 với số tiền lần lượt là 78,4 triệu đồng và 70,5 triệu đồng.
Theo chia sẻ của "Lộc Fuho" trên trang cá nhân, nguồn thu nhập chủ yếu của anh hiện đến từ khoản chi trả của các nền tảng mạng xã hội cho video và bài đăng.
Trong một video mới đây, "Lộc Fuho" cho biết việc chia sẻ số tiền nhận được từ mạng xã hội mỗi ngày không nhằm khoe khoang, mà là nội dung thu hút nhiều người xem trong quá trình xây dựng kênh.
Ngày 20-8, "Lộc Fuho" tiếp tục chia sẻ 2 biên lai đóng thuế trong năm 2026 với số tiền lần lượt là 78,4 triệu đồng và 70,5 triệu đồng - Ảnh: Facebook nhân vật
Tuổi Trẻ đã liên hệ với Thuế tỉnh Khánh Hòa - quê quán của "Lộc Fuho", và Thuế tỉnh Gia Lai - nơi đăng ký thường trú, tìm hiểu thông tin.
Ông Nguyễn Duy Trinh, Phó trưởng Thuế cơ sở 3 tỉnh Khánh Hòa, cho biết ông Phạm Văn Lộc sinh ra và lớn lên tại Khánh Hòa. Thời điểm "Lộc Fuho" phát sinh thu nhập từ hoạt động trên mạng xã hội là từ năm 2019. Từ lúc đó, "Lộc Fuho" đã thực hiện đăng ký, nộp thuế tại Thuế cơ sở 3 tỉnh Khánh Hòa (trước đây là Chi cục Thuế khu vực Tây Khánh Hòa).
Lịch sử chấp hành thuế của cá nhân ông Lộc được theo dõi, ghi nhận trên hệ thống giai đoạn từ năm 2019 đến năm 2022 với số thuế đã khai, nộp là 231 triệu đồng. Sau đó cá nhân Phạm Văn Lộc đóng mã số thuế.
Thuế cơ sở 3 tỉnh Khánh Hòa thông tin "Lộc Fuho" bắt đầu đóng thuế từ năm 2019 - Ảnh: NGUYỄN HOÀNG
Cơ quan thuế xác thực số tiền thuế 3 tỉ đồng của "Lộc Fuho"
Về thông tin 3 tỉ đồng mà "Lộc Fuho" nộp thuế đăng trên mạng xã hội, lãnh đạo Thuế cơ sở 3 tỉnh Khánh Hòa cho biết trước đó ông Lộc đã liên hệ Thuế cơ sở 3 tỉnh Khánh Hòa đề nghị khai nộp.
Nhưng thời điểm này, số định danh và địa điểm đăng ký cư trú của ông đã chuyển đến địa phương khác là quê vợ tại xã Cát Khánh, huyện Phù Cát, Bình Định cũ (nay là xã Đề Gi, tỉnh Gia Lai).
Do đó, Thuế cơ sở 3 Khánh Hòa hướng dẫn ông cách tính và số tiền phải nộp thuế. Sau đó ông Lộc tự khai trên Etax Mobile để nộp thuế và số tiền 3 tỉ đồng được đăng trên mạng khớp với hướng dẫn của Thuế cơ sở 3 tỉnh Khánh Hòa.
Trụ sở Công ty TNHH xây dựng Lộc Fuho của Phạm Văn Lộc tại thôn Ngãi An, xã Đề Gi, tỉnh Gia Lai - Ảnh: TẤN LỰC
"Tuy nhiên, mã số thuế hiện tại (mã số thuế đóng 3 tỉ đồng) của ông Phạm Văn Lộc do Thuế cơ sở 3 tỉnh Gia Lai (huyện Phù Cát, tỉnh Bình Định trước đây) đang quản lý nên Thuế cơ sở 3 tỉnh Khánh Hòa không có thông tin để xác thực là đã khai, nộp hay chưa", ông Trinh cho hay.
Trả lời Tuổi Trẻ, ông Lê Trung Dũng, Trưởng Thuế cơ sở 3 tỉnh Gia Lai, xác nhận người nộp thuế tên Phạm Văn Lộc - tức "Lộc Fuho", địa chỉ thường trú tại xã Đề Gi, tỉnh Gia Lai, đã nộp thuế thu nhập cá nhân với số tiền thuế hơn 3 tỉ đồng là đúng với thông tin trên mạng xã hội những ngày gần đây.
Theo cơ quan này, nguồn thu nhập chịu thuế chủ yếu của "Lộc Fuho" là từ các nền tảng mạng xã hội chi trả.
Từ hiện tượng mạng tới thu nhập tiền tỉ
Công trình biệt thự cổ điển 3 tầng hoành tráng của Lộc Fuho (đứng tên bố vợ) đang xây dựng tại xã Đề Gi, Gia Lai - Ảnh: TẤN LỰC
"Lộc Fuho" là một hiện tượng mạng xã hội nổi tiếng tại Việt Nam. Trong những video hài hước của mình, anh thường xưng là "thầy" và chia sẻ những công việc liên quan tới nghề phụ hồ, có lúc còn dạy "học viên" nghề phụ hồ.
Các video của "Lộc Fuho" được quay với góc máy, kịch bản rất đơn giản, nhưng luôn viral nhờ lối diễn và phong cách trò chuyện "tưng tửng" gây cười. Trong những năm gần đây, anh chia sẻ khá thật thà về sự thành công của bản thân khi có nguồn thu nhập tốt từ các nền tảng mạng xã hội.
Nhờ đó, anh đã chăm lo được gia đình, mua sắm xe ô tô và xây dựng nhà cửa khang trang. Trong một video mới đây, "Lộc Fuho" từng gây xôn xao dư luận khi chia sẻ đang xây căn biệt thự kiểu cổ điển 3 tầng tại xã Đề Gi, Gia Lai, quê vợ.
Không xuất hóa đơn, để doanh thu ngoài sổ sách, tiền chuyển qua tài khoản cá nhân... là những chiêu trò nhằm giấu doanh thu, trốn thuế của một số đối tượng bán hàng trên mạng, từ Thu Hường đến Huấn Hoa Hồng, Phú Lê.
Hàng loạt UBND xã, trường học từ bậc mầm non đến THPT tại Cần Thơ có tên trong danh sách nợ thuế.
Ngày 21-8, thông tin từ Thuế TP Cần Thơ, Thuế cơ sở 13 đã công khai danh sách người nộp thuế nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước.
Theo thông báo, tính đến ngày 31-7, trên địa bàn ghi nhận 169 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước với tổng số tiền hơn 3,4 tỉ đồng.
Đáng chú ý, trong danh sách bị công khai nợ thuế đợt này, nhóm các cơ quan hành chính, đơn vị sự nghiệp, trường học chiếm số lượng đáng kể.
Thực tế này gây không ít bất ngờ bởi đây đều là các đơn vị sử dụng ngân sách nhà nước, hoặc hoạt động trong lĩnh vực giáo dục.
Trong khối chính quyền địa phương, hàng loạt UBND xã, phường thuộc các địa phương trước sáp nhập xuất hiện trong danh sách nợ thuế như: UBND xã Lâm Kiết nợ hơn 14,8 triệu đồng, UBND xã Vĩnh Quới nợ hơn 45,7 triệu đồng, UBND xã Mỹ Quới nợ hơn 4,8 triệu đồng, UBND xã Châu Hưng nợ hơn 4,7 triệu đồng… Ngoài ra còn có Trung tâm phục vụ hành chính công phường Mỹ Quới nợ hơn 35,5 triệu đồng.
Ở khối giáo dục, danh sách nợ thuế có các trường từ cấp mầm non đến THPT, gồm: Trường THCS Vĩnh Lợi, Trường THCS & THPT Lê Văn Tám, Trường tiểu học & THCS Vĩnh Quới, Trường mầm non Vĩnh Quới, Trường tiểu học Mỹ Quới 1, Trường THCS Mỹ Bình, Trường mầm non Châu Hưng...
Bên cạnh đó, nhiều cơ quan, phòng, ban chuyên môn của huyện, thị xã cũ cũng có tên trong danh sách nợ thuế.
Số tiền nợ của các đơn vị trên dao động từ vài ngàn đến vài chục triệu đồng.
Ứng dụng eTax Mobile vừa được nâng cấp, cho phép người nộp thuế tra cứu ngay số thuế nợ, các khoản bị truy thu, xử phạt và cả tình trạng tạm hoãn xuất cảnh chỉ sau vài thao tác.